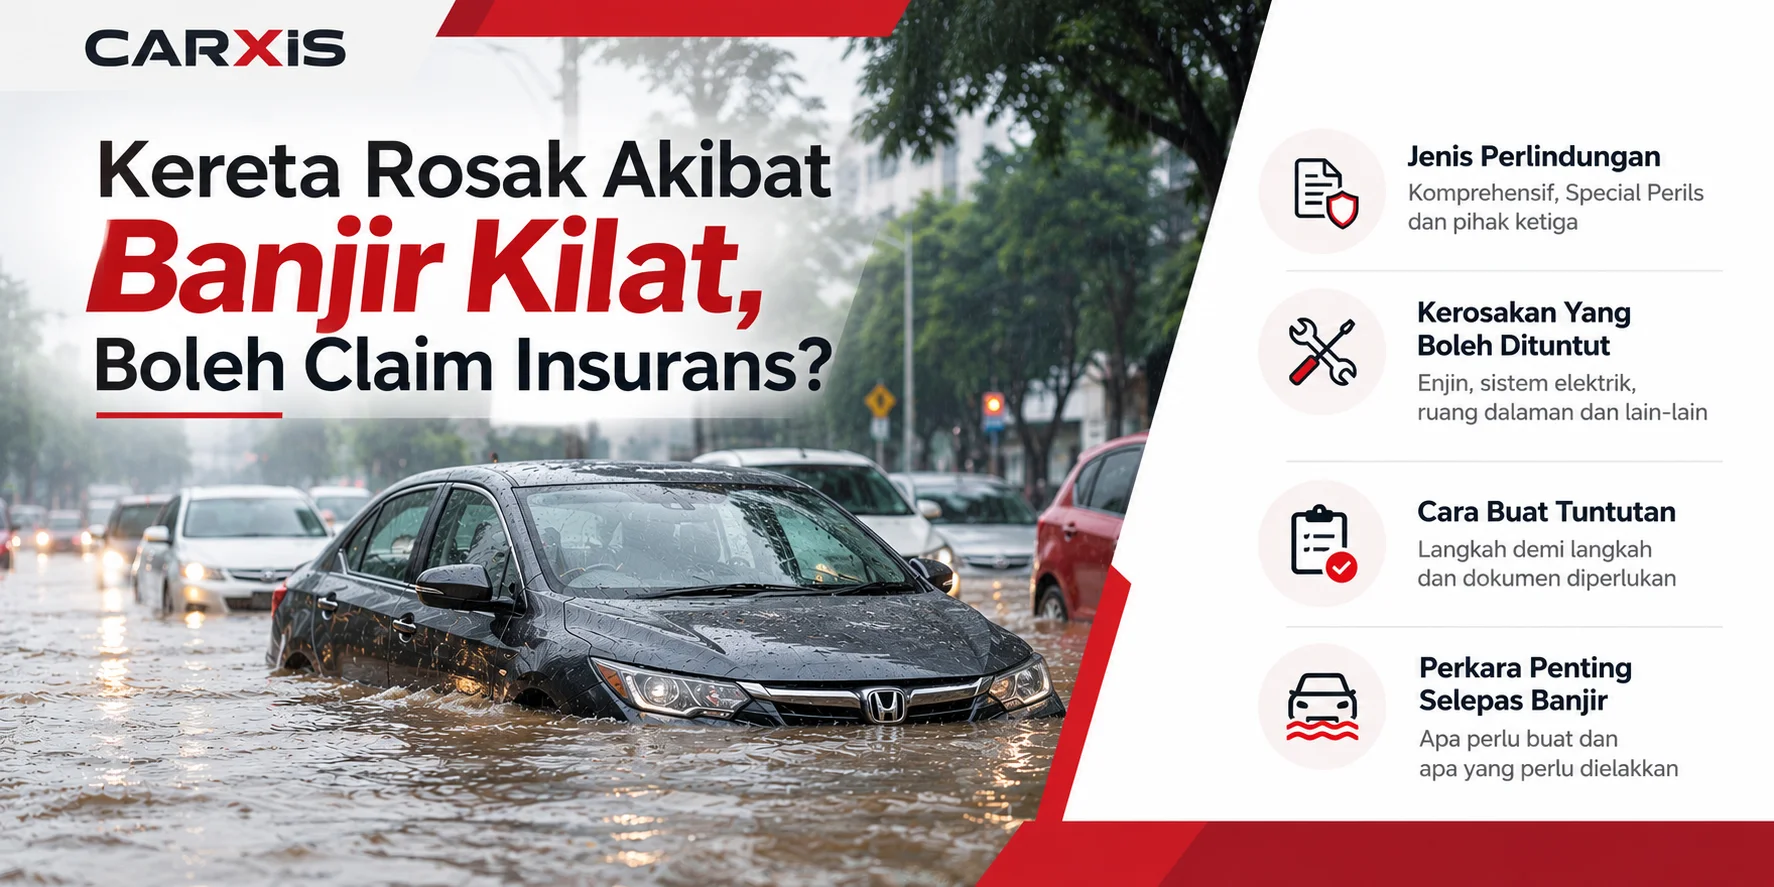
Banjir kilat boleh berlaku dalam masa yang singkat, terutamanya ketika hujan lebat di kawasan bandar, jalan raya yang rendah dan kawasan yang mempunyai sistem saliran terhad. Dalam keadaan ini, kereta yang sedang dipandu atau diletakkan di tempat parkir juga boleh terjejas akibat kenaikan paras air secara tiba-tiba.
Apabila kereta rosak akibat banjir kilat, antara persoalan yang sering timbul ialah: Boleh ke claim insurans untuk kerosakan kereta akibat banjir?
Jawapannya bergantung pada jenis polisi insurans yang anda miliki dan sama ada perlindungan banjir termasuk dalam polisi tersebut.
Dalam artikel ini, kita akan melihat jenis perlindungan yang diperlukan, cara membuat tuntutan insurans dan tindakan yang perlu diambil jika kereta anda terjejas akibat banjir kilat.
1. Insurans Kereta Cover Banjir Kilat Ke?
Tidak semua polisi insurans kereta melindungi kerosakan akibat banjir.
Di Malaysia, polisi insurans komprehensif biasanya tidak secara automatik melindungi kerosakan akibat bencana alam seperti banjir, ribut dan tanah runtuh. Pemilik kereta lazimnya perlu menambah perlindungan khas yang dikenali sebagai Special Perils.
Perlindungan ini tertakluk pada terma, syarat dan pengecualian polisi yang dibeli.
Berikut ialah gambaran umum mengikut jenis insurans:
Insurans komprehensif dengan Special Perils
Jika polisi anda mempunyai perlindungan Special Perils yang meliputi banjir, anda boleh mengemukakan tuntutan bagi kerosakan yang layak, tertakluk pada penilaian syarikat insurans dan syarat polisi.
Insurans komprehensif tanpa Special Perils
Walaupun polisi komprehensif melindungi pelbagai risiko, kerosakan akibat banjir biasanya dikecualikan jika perlindungan tambahan yang berkaitan tidak dibeli.
Insurans pihak ketiga sahaja
Insurans pihak ketiga lazimnya tidak melindungi kerosakan pada kereta sendiri akibat banjir. Perlindungan ini terutamanya berkaitan liabiliti terhadap pihak ketiga.
Oleh itu, jangan anggap polisi yang disebut sebagai “full cover” semestinya melindungi kerosakan banjir. Semak jadual polisi atau hubungi syarikat insurans untuk mengesahkan perlindungan anda.
2. Apa Itu Special Perils Dalam Insurans Kereta?
Special Perils ialah perlindungan tambahan yang boleh melindungi kereta daripada kerosakan akibat kejadian alam tertentu yang biasanya dikecualikan daripada polisi asas.
Bergantung pada wording polisi, perlindungan ini boleh merangkumi kejadian seperti:
- Banjir dan banjir kilat.
- Ribut dan hujan lebat yang menyebabkan kerosakan berkaitan.
- Tanah runtuh atau tanah mendap.
- Bencana alam lain yang dinyatakan dalam polisi.
Jika anda tinggal atau kerap memandu di kawasan yang berisiko mengalami banjir kilat, perlindungan ini wajar dipertimbangkan ketika memperbaharui insurans kereta.
Walau bagaimanapun, skop perlindungan tidak semestinya sama bagi setiap syarikat insurans. Semak sama ada banjir dilindungi secara khusus, jumlah perlindungan, lebihan yang perlu dibayar dan pengecualian yang terpakai.
3. Kereta Rosak Akibat Banjir Kilat, Kerosakan Apa Yang Boleh Dituntut?
Jika polisi anda mempunyai perlindungan banjir yang berkaitan, anda boleh menghubungi syarikat insurans untuk mendapatkan penilaian bagi kerosakan yang berlaku.
Antara kerosakan yang mungkin dinilai untuk tuntutan ialah:
Kerosakan enjin
Air yang memasuki sistem pengambilan udara atau bahagian dalaman enjin boleh menyebabkan kerosakan serius. Sama ada kos pembaikan dilindungi bergantung pada skop polisi dan hasil penilaian tuntutan.
Kerosakan sistem elektrik
Air boleh menjejaskan pendawaian, sensor, modul elektronik dan sistem kawalan kenderaan.
Kerosakan ruang dalaman
Tempat duduk, karpet, lapisan lantai dan komponen dalaman boleh mengalami kerosakan akibat air atau lumpur.
Kerosakan transmisi dan komponen lain
Komponen mekanikal tertentu mungkin terjejas apabila terdedah kepada air. Tahap kerosakan perlu diperiksa oleh bengkel yang sesuai.
Penting untuk difahami bahawa tidak semua kos berkaitan banjir semestinya dibayar oleh insurans. Kelulusan tuntutan bergantung pada perlindungan, keadaan kerosakan, had polisi dan penilaian pihak insurans.
4. Apa Perlu Buat Jika Kereta Ditenggelami Air?
Jika kereta anda terjejas akibat banjir kilat, tindakan awal sangat penting untuk menjaga keselamatan dan mengelakkan kerosakan tambahan.
Langkah 1: Utamakan keselamatan
Jika paras air sedang meningkat, keluar dari kenderaan hanya apabila selamat dilakukan dan bergerak ke tempat yang lebih tinggi. Jangan mengambil risiko untuk menyelamatkan kereta atau barangan di dalamnya.
Langkah 2: Jangan hidupkan enjin
Jangan cuba menghidupkan enjin jika kereta pernah ditenggelami air atau air mungkin telah memasuki enjin.
Menghidupkan enjin boleh menyebabkan kerosakan tambahan, termasuk kerosakan serius pada komponen dalaman enjin dan sistem elektrik.
Walaupun air telah surut, jangan terus menghidupkan kereta sebelum ia diperiksa oleh pihak yang berkelayakan.
Langkah 3: Ambil gambar dan video
Apabila keadaan sudah selamat, dokumentasikan kerosakan untuk membantu proses tuntutan.
Antara bukti yang boleh diambil ialah:
- Gambar keseluruhan kereta.
- Gambar paras air atau kesan air pada badan kereta.
- Gambar ruang dalaman yang terjejas.
- Gambar lokasi dan keadaan sekeliling.
- Rakaman dashcam, jika tersedia.
Jangan masuk semula ke kawasan berbahaya semata-mata untuk mengambil gambar.
Langkah 4: Hubungi syarikat insurans
Maklumkan kepada syarikat insurans atau pengendali takaful secepat mungkin. Terangkan lokasi, masa kejadian dan keadaan kereta.
Tanya tentang prosedur tuntutan banjir, perkhidmatan tunda dan bengkel panel yang dibenarkan.
Langkah 5: Aturkan perkhidmatan tunda
Jika kereta tidak selamat dipandu, minta bantuan tunda melalui saluran yang disarankan oleh syarikat insurans.
Sebelum menggunakan perkhidmatan tunda sendiri, semak sama ada caj tersebut dilindungi atau boleh dituntut semula. Simpan resit dan bukti pembayaran.
Langkah 6: Ikut arahan pemeriksaan dan tuntutan
Jangan terus meluluskan kerja pembaikan besar sebelum mendapat panduan daripada syarikat insurans. Pihak insurans mungkin perlu memeriksa kereta atau melantik penilai kerugian sebelum kerja tertentu dimulakan.
5. Bagaimana Cara Claim Insurans Kereta Akibat Banjir Kilat?
Jika polisi anda mempunyai perlindungan banjir yang berkenaan, berikut ialah proses umum yang boleh diikuti.
1. Semak perlindungan polisi
Pastikan polisi anda mempunyai Special Perils atau perlindungan banjir yang sesuai dan masih berkuat kuasa ketika kejadian berlaku.
2. Laporkan kejadian kepada insurer
Hubungi syarikat insurans atau pengendali takaful untuk memaklumkan kerosakan dan mendapatkan arahan tuntutan.
3. Sediakan dokumen yang diperlukan
Dokumen yang mungkin diminta termasuk:
- Salinan polisi atau jadual insurans.
- Maklumat pemilik dan kenderaan.
- Gambar atau video kerosakan.
- Maklumat lokasi serta masa kejadian.
- Laporan polis, jika diperlukan oleh insurer.
- Resit tunda atau dokumen pembaikan, jika berkaitan.
- Dokumen tambahan yang diminta untuk penilaian tuntutan.
Keperluan dokumen boleh berbeza antara syarikat insurans dan jenis tuntutan. Sahkan senarai dokumen dengan insurer anda.
4. Hantar kereta untuk pemeriksaan
Ikut arahan insurer berkenaan bengkel panel, pemeriksaan dan penilaian kerosakan.
5. Tunggu keputusan tuntutan
Syarikat insurans akan menilai kelayakan tuntutan berdasarkan polisi dan kerosakan yang dilaporkan. Jika tuntutan diluluskan, proses pembaikan atau penyelesaian akan dibuat mengikut terma yang berkenaan.
6. Kalau Tiada Special Perils, Masih Boleh Claim?
Jika kereta rosak akibat banjir kilat tetapi polisi anda tidak mempunyai perlindungan banjir yang berkaitan, tuntutan di bawah polisi sendiri biasanya tidak dilindungi.
Walau bagaimanapun, anda boleh menghubungi syarikat insurans untuk mengesahkan keadaan sebenar dan menyemak sama ada terdapat perlindungan lain yang terpakai.
Jangan tunggu sehingga banjir berlaku untuk membeli perlindungan tambahan. Perlindungan baharu biasanya tidak boleh digunakan untuk menuntut kerosakan yang telah berlaku sebelum perlindungan berkuat kuasa.
Jika kos pembaikan perlu ditanggung sendiri, dapatkan pemeriksaan menyeluruh dan sebut harga sebelum membuat keputusan sama ada mahu membaiki atau menggantikan kenderaan.
7. Adakah Claim Insurans Banjir Akan Menjejaskan NCD?
NCD atau No Claim Discount ialah diskaun yang diberikan berdasarkan kelayakan dan sejarah tuntutan insurans.
Kesan tuntutan banjir terhadap NCD bergantung pada jenis perlindungan, terma polisi dan kaedah penyelesaian tuntutan yang berkenaan.
Jangan menganggap NCD pasti kekal atau pasti hilang. Sebelum meneruskan tuntutan, tanyakan kepada syarikat insurans:
- Adakah tuntutan ini akan menjejaskan NCD saya?
- Adakah terdapat lebihan atau excess yang perlu dibayar?
- Apakah had perlindungan dan pengecualian yang terpakai?
- Adakah kos tunda dan pemeriksaan turut dilindungi?
Maklumat ini membantu anda memahami implikasi kewangan sebelum membuat keputusan.
8. Bagaimana Nak Bersedia Sebelum Musim Banjir?
Banjir kilat boleh berlaku walaupun anda tidak tinggal berhampiran sungai atau kawasan yang biasanya mengalami banjir.
Berikut beberapa langkah yang boleh diambil oleh pemilik kereta:
- Semak sama ada polisi insurans mempunyai perlindungan Special Perils.
- Ketahui nombor bantuan kecemasan dan talian bantuan tunda insurer.
- Elakkan meletakkan kereta di kawasan rendah yang mudah dinaiki air ketika hujan lebat.
- Jangan memandu meredah jalan yang ditenggelami air.
- Simpan salinan polisi dan maklumat penting di tempat yang mudah diakses.
- Semak had perlindungan, lebihan dan pengecualian sebelum memperbaharui insurans.
Perlindungan insurans tidak dapat mengelakkan banjir, tetapi perlindungan yang sesuai boleh membantu mengurangkan beban kewangan jika kereta mengalami kerosakan yang dilindungi.
Kesimpulan
Kereta yang rosak akibat banjir kilat mungkin boleh dituntut melalui insurans, tetapi kelulusan bergantung pada jenis polisi dan perlindungan yang dimiliki.
Jika polisi anda mempunyai perlindungan Special Perils yang meliputi banjir, anda boleh mengemukakan tuntutan mengikut prosedur syarikat insurans. Jika perlindungan tersebut tiada, kerosakan banjir pada kereta sendiri biasanya tidak dilindungi oleh polisi asas.
Jika kereta ditenggelami air, utamakan keselamatan, jangan hidupkan enjin, dokumentasikan kerosakan apabila selamat dan hubungi insurer untuk mendapatkan arahan seterusnya.
Jangan tunggu sehingga banjir berlaku untuk menyemak insurans kereta anda. Pastikan anda memahami perlindungan yang dimiliki supaya dapat membuat persediaan lebih awal.
Untuk maklumat lanjut tentang kereta dan panduan pemilikan kenderaan, layari Carxis di https://carxis.my/.
Carxis juga menyediakan perkhidmatan pembaharuan insurans. Dapatkan maklumat lanjut di https://carxis.my/renew-insurans-roadtax/
Artikel Berkaitan
Baca panduan dan informasi automotif lain yang mungkin berguna untuk anda.
Kereta Kena Langgar Tapi Salah Orang: Cara Claim Insurans Pihak Ketiga
Insurans Kereta Third Party: Apa Yang Dilindungi & Bila Sesuai Pilih?