Bekerja sebagai salesperson, ejen hartanah, ejen insurans atau freelancer? Pendapatan anda mungkin tidak sama setiap bulan. Ada bulan dapat komisen tinggi, tetapi ada bulan pendapatan lebih rendah daripada biasa.
Apabila tiba masa untuk membeli kereta, satu persoalan mula timbul: kalau gaji tak tetap atau gaji komisen, boleh lulus loan kereta ke?
Jawapannya, ya, anda masih boleh memohon loan kereta walaupun pendapatan bergantung pada komisen atau berubah-ubah setiap bulan. Namun, kelulusan bergantung pada penilaian bank atau institusi pembiayaan, termasuk kestabilan pendapatan, komitmen kewangan, rekod kredit dan dokumen sokongan.
Jadi, jangan terus anggap anda tidak layak hanya kerana tiada gaji tetap. Yang penting, anda perlu tahu cara membuktikan pendapatan dan menyediakan permohonan dengan lebih teratur.
1. Siapa Yang Dikategorikan Sebagai Penerima Gaji Tidak Tetap?
Pendapatan tidak tetap bukan hanya merujuk kepada individu yang bekerja sendiri. Pekerja makan gaji juga mungkin mempunyai pendapatan berubah-ubah disebabkan komisen, elaun atau insentif prestasi.
Antara golongan yang mungkin menghadapi situasi ini ialah:
- Salesperson: Gaji asas rendah dengan komisen berdasarkan jualan.
- Ejen hartanah: Pendapatan bergantung pada transaksi dan komisen.
- Ejen insurans atau takaful: Pendapatan daripada komisen dan insentif jualan.
- Freelancer: Pendapatan bergantung pada projek dan pelanggan.
- Peniaga atau pemilik perniagaan: Pendapatan berubah mengikut prestasi perniagaan.
- Pekerja kontrak atau sambilan: Pendapatan bergantung pada kontrak, jam bekerja atau jumlah tugasan.
Walaupun sumber pendapatan berbeza, perkara penting ialah sama ada anda dapat menunjukkan bukti pendapatan yang munasabah dan memenuhi syarat pihak pembiayaan.
2. Bagaimana Bank Menilai Pendapatan Jika Gaji Tak Tetap?
Bank tidak semestinya melihat satu bulan pendapatan sahaja. Bergantung pada polisi dan jenis pekerjaan, pihak pembiayaan mungkin menilai rekod pendapatan untuk beberapa bulan atau tempoh yang lebih panjang.
Antara perkara yang boleh dipertimbangkan ialah:
A. Purata pendapatan bulanan
Katakan anda bekerja sebagai salesperson dan menerima komisen yang berbeza setiap bulan.
| Bulan | Pendapatan |
|---|---|
| Januari | RM3,000 |
| Februari | RM4,500 |
| Mac | RM3,500 |
| Jumlah 3 bulan | RM11,000 |
| Purata sebulan | RM3,666.67 |
Berdasarkan contoh ini, purata pendapatan anda ialah RM3,666.67 sebulan.
Namun, ini hanyalah pengiraan purata. Bank tidak semestinya mengiktiraf keseluruhan purata tersebut sebagai pendapatan yang layak dikira. Pihak pembiayaan mungkin menggunakan kaedah penilaian tersendiri berdasarkan dokumen dan corak pendapatan anda.
B. Konsistensi pendapatan
Jika pendapatan anda diterima secara konsisten dan boleh dibuktikan melalui dokumen, pihak pembiayaan mempunyai lebih banyak maklumat untuk menilai kemampuan kewangan anda.
Sebaliknya, jika pendapatan terlalu tidak menentu atau sukar dibuktikan, penilaian mungkin menjadi lebih mencabar.
C. Komitmen kewangan sedia ada
Bank juga boleh melihat komitmen seperti pinjaman peribadi, ansuran kenderaan lain, kad kredit dan pinjaman pendidikan.
Walaupun pendapatan anda tinggi pada bulan tertentu, komitmen yang besar boleh menjejaskan kemampuan untuk menanggung ansuran baharu.
D. Rekod pembayaran dan kredit
Rekod CCRIS dan maklumat kredit berkaitan juga boleh menjadi sebahagian daripada penilaian permohonan.
Jika anda mempunyai tunggakan, semak kedudukan kewangan anda terlebih dahulu. Pendapatan yang baik tidak semestinya mengatasi semua isu berkaitan rekod kredit.
3. Dokumen Apa Yang Diperlukan Untuk Apply Loan Kereta?
Dokumen yang diperlukan bergantung pada jenis pekerjaan dan institusi pembiayaan. Jika pendapatan anda tidak tetap, pastikan anda menyediakan bukti yang sesuai dengan situasi pekerjaan anda.
Jika anda makan gaji dengan komisen
Antara dokumen yang mungkin diminta:
- Kad pengenalan.
- Slip gaji terkini.
- Penyata bank yang menunjukkan kemasukan gaji dan komisen.
- Penyata KWSP, jika berkaitan.
- Surat pengesahan pekerjaan atau dokumen majikan yang menerangkan struktur gaji, jika diminta.
Jika slip gaji menunjukkan gaji asas yang rendah tetapi komisen merupakan sebahagian besar pendapatan anda, penyata bank dan dokumen sokongan boleh membantu memberikan gambaran yang lebih lengkap.
Jika anda bekerja sendiri atau freelancer
Dokumen yang mungkin diperlukan termasuk:
- Kad pengenalan.
- Penyata bank peribadi dan/atau perniagaan.
- Dokumen pendaftaran perniagaan, jika berkaitan.
- Rekod invois atau pembayaran pelanggan.
- Dokumen cukai pendapatan atau penyata kewangan, jika diminta.
- Dokumen tambahan yang ditetapkan oleh pihak pembiayaan.
Bagi individu yang menjalankan perniagaan, pastikan transaksi perniagaan dan peribadi direkodkan dengan teratur. Ini memudahkan anda menunjukkan sumber pendapatan apabila diperlukan.
Penting: Senarai di atas ialah panduan umum. Tidak semua dokumen diperlukan untuk setiap pemohon, dan bank mungkin meminta dokumen tambahan.
4. Kalau Gaji Asas Rendah Tetapi Komisen Tinggi, Boleh Lulus?
Boleh memohon, tetapi keputusan bergantung pada cara pihak pembiayaan menilai jumlah pendapatan anda.
Contohnya, anda menerima gaji asas RM1,800 sebulan dan komisen antara RM1,000 hingga RM3,000.
Dalam keadaan ini, jangan terus menganggap bank hanya akan mengambil kira gaji asas atau akan mengiktiraf keseluruhan komisen anda. Dapatkan pengesahan daripada pihak pembiayaan tentang cara pendapatan komisen dinilai.
Untuk membantu permohonan, anda boleh:
- Menyediakan slip gaji dan penyata bank bagi tempoh yang diminta.
- Memastikan pembayaran komisen dapat dikenal pasti.
- Meminta surat pengesahan majikan tentang struktur gaji jika perlu.
- Memilih kereta dengan ansuran yang sesuai dengan pendapatan dan komitmen sebenar.
Matlamatnya bukan sekadar mendapatkan kelulusan, tetapi memastikan ansuran kereta masih mampu dibayar ketika komisen menurun.
5. Kalau Pendapatan Berubah Setiap Bulan, Berapa Ansuran Kereta Yang Sesuai?
Bagi penerima pendapatan tidak tetap, lebih baik membuat bajet berdasarkan pendapatan yang konservatif dan realistik, bukan berdasarkan bulan yang memperoleh komisen paling tinggi.
Sebagai contoh, jika pendapatan anda berubah antara RM2,500 hingga RM5,000 sebulan, jangan terus merancang ansuran berdasarkan pendapatan RM5,000.
Sebaliknya, pertimbangkan:
- Pendapatan yang biasanya anda terima pada bulan biasa atau bulan yang kurang baik.
- Komitmen hutang sedia ada.
- Perbelanjaan rumah dan keluarga.
- Kos minyak, tol dan parkir.
- Servis, tayar dan pembaikan kereta.
- Insurans dan cukai jalan.
- Simpanan kecemasan untuk bulan yang kurang pendapatan.
Kereta dengan ansuran lebih rendah mungkin memberikan ruang kewangan yang lebih selesa, terutama apabila pendapatan anda tidak konsisten.
Jangan lupa, kos pemilikan kereta bukan hanya ansuran bank.
6. Perlukah Bayar Deposit Lebih Besar Untuk Mudahkan Loan Lulus?
Deposit yang lebih besar boleh mengurangkan jumlah pembiayaan yang diperlukan dan seterusnya mengurangkan ansuran bulanan, bergantung pada harga kereta, kadar pembiayaan dan tempoh pinjaman.
Namun, deposit besar tidak menjamin loan akan diluluskan.
Bank masih boleh menilai pendapatan, komitmen, rekod kredit dan dokumen anda. Oleh itu, jangan gunakan semua simpanan untuk membayar deposit sehingga tiada wang kecemasan yang mencukupi.
Jika anda ingin memahami perbezaan antara deposit besar dan pembiayaan penuh, baca juga artikel Carxis tentang Bayar Deposit Besar vs Ambil Full Loan: Mana Lebih Berbaloi?
7. Apa Yang Boleh Dibuat Jika Loan Kereta Ditolak?
Jika permohonan ditolak, jangan terus menghantar banyak permohonan tanpa memahami puncanya.
Anda boleh mengambil langkah berikut:
- Tanya sebab permohonan tidak berjaya. Pihak pembiayaan mungkin dapat menerangkan faktor yang berkaitan, tertakluk pada polisi mereka.
- Semak dokumen pendapatan. Pastikan pendapatan komisen, pembayaran pelanggan atau aliran tunai dapat dibuktikan.
- Nilai semula komitmen kewangan. Komitmen yang tinggi boleh mengurangkan kemampuan pembiayaan.
- Pertimbangkan kereta yang lebih murah. Jumlah pinjaman yang lebih rendah mungkin lebih sesuai dengan bajet anda.
- Semak rekod kredit. Pastikan tiada kesilapan atau isu tunggakan yang belum diselesaikan.
- Dapatkan penilaian awal sebelum memohon semula. Semak syarat dan dokumen yang diperlukan dengan pihak pembiayaan.
Anda juga boleh membaca panduan Carxis tentang Loan Kereta Ditolak Walaupun Gaji Cukup? untuk memahami faktor lain yang mungkin mempengaruhi permohonan.
8. Soalan Lazim (FAQ)
Boleh ke apply loan kereta kalau gaji berdasarkan komisen sahaja?
Anda boleh bertanya dan memohon jika memenuhi syarat institusi pembiayaan. Namun, anda mungkin perlu menyediakan dokumen yang membuktikan pendapatan komisen dan menunjukkan kemampuan membayar ansuran.
Saya tiada slip gaji kerana bekerja sendiri. Masih boleh mohon?
Masih ada kemungkinan untuk dipertimbangkan oleh sesetengah institusi pembiayaan, bergantung pada polisi mereka. Anda mungkin perlu menyediakan penyata bank, dokumen perniagaan dan bukti pendapatan lain.
Bank akan ambil purata komisen untuk kira kelayakan loan kereta?
Kaedah penilaian berbeza mengikut institusi. Purata pendapatan boleh membantu anda memahami kedudukan kewangan sendiri, tetapi jangan menganggap bank akan mengiktiraf jumlah yang sama.
Kalau bulan ini komisen tinggi, adakah peluang loan lebih baik?
Satu bulan berpendapatan tinggi tidak semestinya mencukupi. Pihak pembiayaan boleh melihat corak pendapatan, dokumen sokongan dan faktor kewangan yang lain.
Perlukah saya mempunyai penjamin jika gaji tak tetap?
Tidak semestinya. Keperluan penjamin bergantung pada polisi institusi pembiayaan dan profil pemohon. Tanya pihak pembiayaan tentang pilihan yang tersedia sebelum membuat permohonan.
Kesimpulan
Gaji komisen atau pendapatan tidak tetap bukan bermaksud anda tidak boleh memohon loan kereta. Namun, anda perlu bersedia untuk membuktikan pendapatan dan menunjukkan bahawa anda mampu membayar ansuran secara konsisten.
Sediakan dokumen yang lengkap, fahami komitmen kewangan anda dan pilih kereta mengikut kemampuan sebenar. Jangan hanya bergantung pada pendapatan tertinggi yang pernah diterima.
Jika anda sedang mencari kereta terpakai, Carxis boleh menjadi tempat untuk anda meneroka pilihan kereta sebelum membuat keputusan pembelian.
Cari kereta yang sesuai dengan bajet anda dan buat persediaan pembiayaan terlebih dahulu. Lebih baik merancang dengan teliti daripada terburu-buru membuat komitmen bulanan yang membebankan.
Nota: Kelulusan, syarat pendapatan dan dokumen yang diperlukan berbeza mengikut bank atau institusi pembiayaan. Dapatkan pengesahan terus daripada pihak berkenaan sebelum membuat permohonan.
Artikel Berkaitan
Baca panduan dan informasi automotif lain yang mungkin berguna untuk anda.
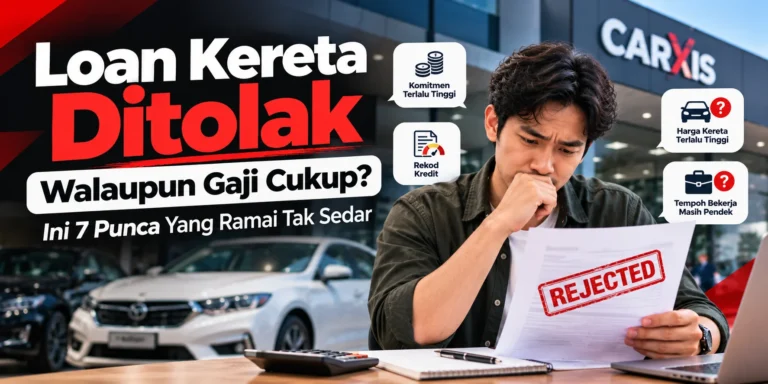
Loan Kereta Ditolak Walaupun Gaji Cukup? Ini 7 Punca Yang Ramai Tak Sedar
Loan Kereta Tanpa Slip Gaji: Boleh Ke Lulus Jika Bekerja Sendiri?