Nak beli kereta terpakai tetapi tak mempunyai slip gaji? Jangan risau. Jika anda bekerja sendiri, menjalankan perniagaan kecil, menjadi freelancer atau menerima komisen, anda masih boleh memohon pinjaman kereta di Malaysia.
Namun, loan kereta tanpa slip gaji bukan bermaksud loan boleh diluluskan tanpa bukti pendapatan. Pihak bank atau institusi kewangan biasanya perlu menilai kemampuan anda membayar ansuran bulanan berdasarkan dokumen dan maklumat kewangan yang disediakan.
Jadi, apakah dokumen yang diperlukan? Bagaimana cara meningkatkan peluang permohonan diluluskan? Jom kita lihat panduan lengkap ini.
1. Boleh Ke Mohon Loan Kereta Tanpa Slip Gaji?
Ya, anda boleh memohon pembiayaan kereta walaupun tidak mempunyai slip gaji, tertakluk pada syarat dan penilaian institusi kewangan.
Antara golongan yang mungkin berada dalam situasi ini ialah:
- Peniaga online yang menjual produk melalui Shopee, TikTok Shop atau platform e-dagang lain.
- Pemilik perniagaan kecil seperti kedai makan, bengkel atau perniagaan keluarga.
- Freelancer yang menerima bayaran daripada pelanggan.
- Ejen hartanah, ejen insurans dan pekerja yang menerima komisen.
- Individu yang menjalankan perniagaan secara persendirian.
- Pemandu e-hailing atau individu yang memperoleh pendapatan melalui platform gig.
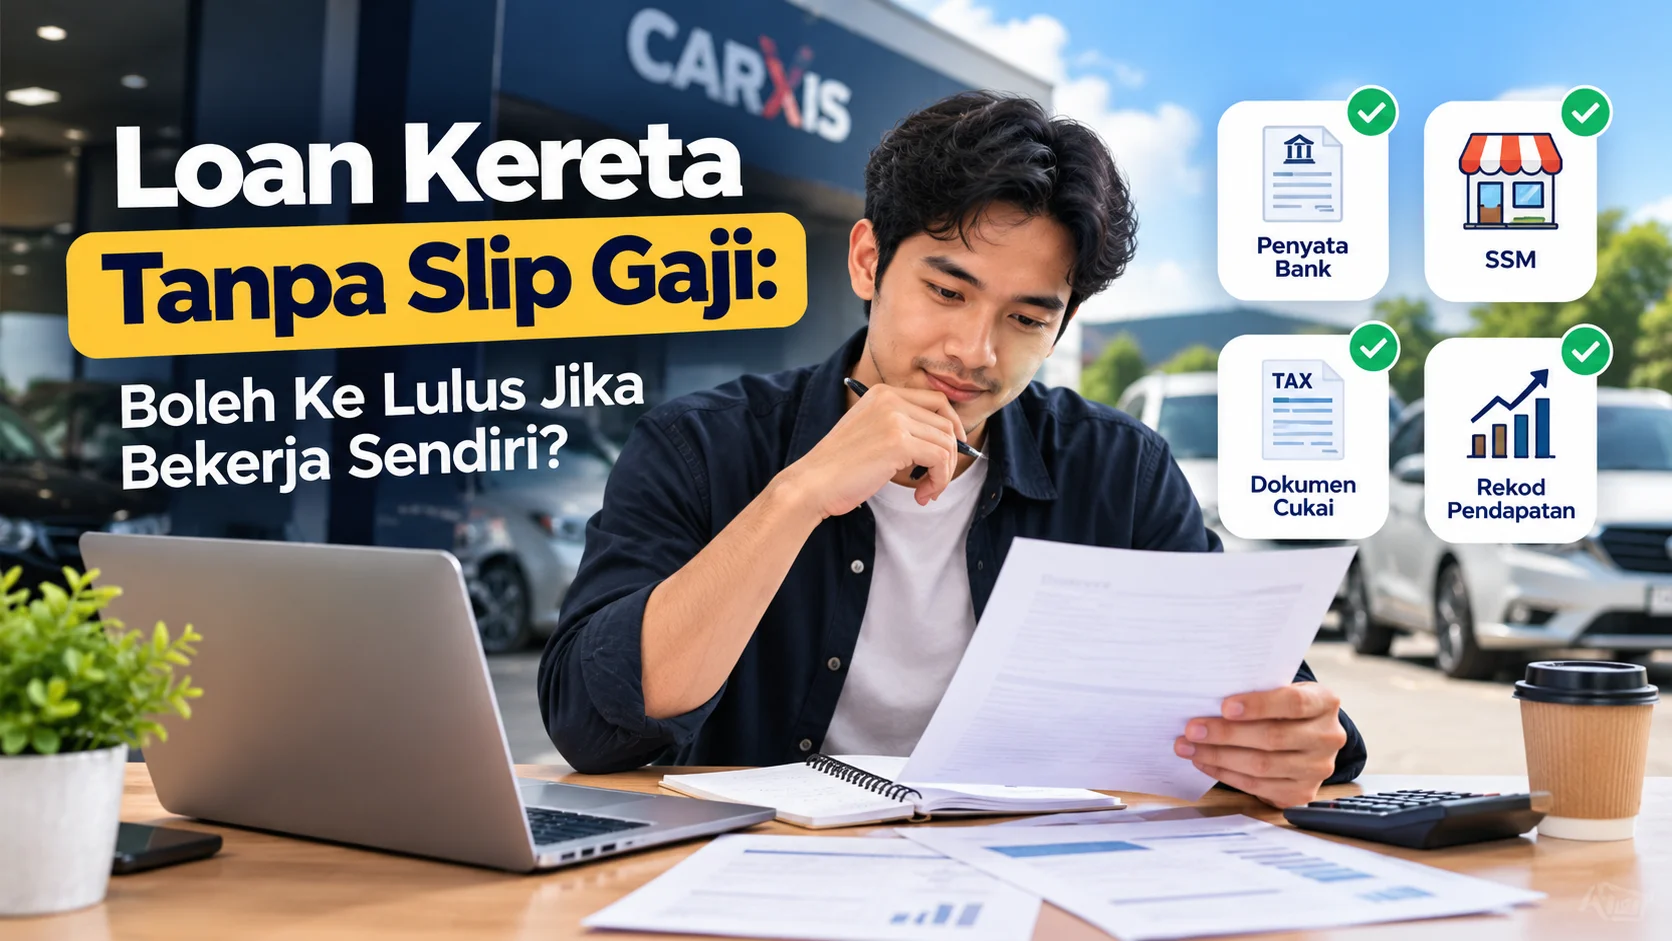
Bagi golongan ini, bukti pendapatan mungkin berbeza daripada pekerja makan gaji. Oleh itu, penyata bank, rekod jualan, dokumen cukai dan bukti transaksi perniagaan boleh membantu pihak bank memahami sumber serta kestabilan pendapatan pemohon.
Walau bagaimanapun, penerimaan dokumen dan syarat kelayakan berbeza mengikut institusi kewangan.
2. Apakah Dokumen Yang Diperlukan Untuk Loan Kereta Tanpa Slip Gaji?
Jika anda bekerja sendiri, sediakan dokumen yang boleh menunjukkan bahawa anda mempunyai pendapatan dan kemampuan untuk membayar ansuran kereta.
Antara dokumen yang mungkin diminta ialah:
a) Penyata bank
Penyata bank membantu menunjukkan aliran wang masuk dan keluar dalam akaun anda. Sebaiknya, pastikan transaksi perniagaan direkodkan dengan jelas dan boleh dikenal pasti.
Tempoh penyata yang diperlukan bergantung pada pihak bank. Sesetengah institusi mungkin meminta penyata untuk beberapa bulan, manakala yang lain boleh meminta dokumen tambahan.
b) Pendaftaran perniagaan SSM
Jika anda menjalankan perniagaan berdaftar, dokumen SSM boleh membantu membuktikan kewujudan dan maklumat asas perniagaan anda.
Namun, pendaftaran SSM sahaja tidak membuktikan bahawa perniagaan mempunyai pendapatan yang mencukupi.
c) Dokumen cukai pendapatan
Borang cukai pendapatan dan bukti pemfailan cukai, jika berkenaan, boleh membantu menyokong maklumat pendapatan yang diisytiharkan.
Pastikan maklumat yang diberikan konsisten dengan rekod kewangan anda.
d) Rekod jualan atau pendapatan
Sebarang dokumen yang boleh membuktikan pendapatan. Bagi peniaga online dan freelancer, rekod jualan, invois, resit, kontrak pelanggan atau laporan pendapatan daripada platform berkaitan boleh membantu menerangkan sumber pendapatan.
e) Dokumen pengenalan diri
Anda juga perlu menyediakan dokumen pengenalan diri dan dokumen lain yang ditetapkan oleh institusi kewangan.
Tip: Hubungi pihak bank atau wakil pembiayaan terlebih dahulu untuk mendapatkan senarai dokumen yang tepat bagi situasi anda. Ini dapat mengelakkan permohonan tertangguh kerana dokumen tidak lengkap.
3. Berapa Lama Perlu Berniaga Sebelum Boleh Mohon Loan Kereta?
Tiada satu tempoh yang boleh dianggap sebagai syarat universal untuk semua bank.
Pihak bank mungkin mempertimbangkan tempoh perniagaan beroperasi, kestabilan pendapatan, rekod transaksi, jumlah komitmen dan dokumen sokongan yang tersedia.
Sebagai contoh, dua orang peniaga dengan pendapatan bulanan yang hampir sama mungkin menerima keputusan berbeza kerana keadaan kewangan dan rekod pembayaran mereka tidak serupa.
Jika anda baru memulakan perniagaan, antara langkah yang boleh membantu ialah:
- Rekodkan pendapatan dan perbelanjaan perniagaan secara konsisten.
- Simpan invois, resit dan bukti pembayaran pelanggan.
- Gunakan rekod bank yang jelas untuk menunjukkan aliran pendapatan.
- Sediakan dokumen cukai yang berkaitan apabila berkenaan.
- Elakkan membuat komitmen bulanan yang melebihi kemampuan kewangan.
Jika anda belum memerlukan kereta dengan segera, membina rekod kewangan yang lebih lengkap mungkin membantu mengukuhkan permohonan pada masa akan datang.
4. Adakah Bank Akan Semak CCRIS dan CTOS?
Ya, rekod kredit boleh menjadi antara faktor yang dipertimbangkan dalam penilaian pembiayaan.
CCRIS menyediakan maklumat berkaitan kemudahan kredit dan sejarah pembayaran yang dilaporkan oleh institusi kewangan. CTOS pula ialah agensi pelaporan kredit yang menyediakan maklumat kredit mengikut sumber dan perkhidmatannya.
Bank boleh menilai rekod kredit bersama-sama faktor lain seperti pendapatan, komitmen sedia ada dan kemampuan membayar balik.
Jika anda mempunyai tunggakan atau rekod pembayaran yang kurang baik, jangan terus menganggap permohonan pasti ditolak. Sebaliknya:
- Semak laporan kredit anda.
- Pastikan maklumat yang dipaparkan adalah tepat.
- Selesaikan tunggakan yang mampu dibayar dan uruskan komitmen sedia ada.
- Dapatkan penjelasan daripada institusi kewangan jika terdapat maklumat yang tidak tepat.
- Mohon pembiayaan berdasarkan kemampuan sebenar, bukan semata-mata jumlah yang ditawarkan.
Perlu diingat, tiada pihak boleh menjamin kelulusan hanya dengan menjanjikan untuk membantu memperbaiki rekod kredit.
5. Berapa Gaji atau Pendapatan Yang Diperlukan Untuk Beli Kereta?
Bagi individu bekerja sendiri, perkara penting bukan sekadar jumlah pendapatan yang diterima, tetapi juga kestabilan pendapatan dan baki wang selepas perbelanjaan.
Katakan anda memperoleh purata pendapatan bersih RM4,000 sebulan daripada perniagaan. Anda mempunyai komitmen sedia ada sebanyak RM1,000 sebulan.
Baki RM3,000 itu bukan semuanya boleh digunakan untuk ansuran kereta kerana anda masih perlu membayar perbelanjaan rumah, makanan, simpanan, kos perniagaan dan kecemasan.
Sebelum memilih kereta, pertimbangkan kos pemilikan secara keseluruhan:
- Ansuran bulanan kereta.
- Insurans dan cukai jalan.
- Minyak dan tol.
- Servis berkala serta pembaikan.
- Tayar dan komponen haus.
- Simpanan untuk kecemasan.
Jangan hanya memilih kereta berdasarkan jumlah ansuran yang kelihatan rendah. Pastikan anda mampu menanggung kos pemilikan walaupun pendapatan perniagaan menurun pada bulan tertentu.
6. Adakah Deposit Lebih Besar Membantu Permohonan Loan?
Deposit yang lebih besar boleh mengurangkan jumlah pembiayaan yang diperlukan dan mungkin mengurangkan ansuran bulanan.
Sebagai contoh, jika harga kereta ialah RM40,000 dan anda membayar deposit RM8,000, jumlah pembiayaan yang diperlukan ialah RM32,000, tertakluk pada struktur harga dan pembiayaan yang dipersetujui.
Namun, deposit besar tidak menjamin kelulusan. Pihak bank masih boleh menilai pendapatan, rekod kredit, komitmen sedia ada dan faktor risiko yang lain.
Pastikan juga anda tidak menggunakan semua simpanan semata-mata untuk membayar deposit. Anda masih memerlukan wang untuk perbelanjaan harian, kecemasan dan kos awal pemilikan kereta.
7. Apa Yang Perlu Dilakukan Jika Loan Kereta Ditolak?
Jika permohonan anda tidak berjaya, cuba kenal pasti punca sebelum membuat permohonan lain.
Antara faktor yang mungkin menyumbang ialah:
- Bukti pendapatan tidak mencukupi atau sukar disahkan.
- Rekod kredit atau sejarah pembayaran yang kurang memuaskan.
- Komitmen bulanan terlalu tinggi.
- Tempoh perniagaan masih singkat.
- Dokumen permohonan tidak lengkap.
- Harga kereta atau jumlah pembiayaan tidak sesuai dengan profil kewangan pemohon.
Anda boleh meminta penjelasan daripada institusi kewangan, melengkapkan dokumen yang diperlukan dan menilai semula bajet pembelian.
Jika perlu, pertimbangkan kereta dengan harga lebih rendah atau deposit yang lebih sesuai dengan kemampuan anda.
Elakkan menghantar banyak permohonan secara terburu-buru tanpa memahami masalah asal. Pastikan juga anda berhati-hati dengan pihak yang meminta bayaran pendahuluan dengan janji bahawa loan pasti lulus.
8. Nak Beli Kereta Terpakai Walaupun Bekerja Sendiri?
Jika anda bekerja sendiri dan sedang mencari kereta, mulakan dengan memilih model yang sesuai dengan pendapatan serta komitmen bulanan anda.
Kereta terpakai boleh menjadi pilihan yang praktikal, tetapi anda perlu menilai keadaan kenderaan, kos penyelenggaraan, harga jualan dan kelayakan pembiayaan sebelum membuat keputusan.
Di Carxis, anda boleh melihat pilihan kereta terpakai dan membandingkan model mengikut bajet anda.
Sebelum membuat tempahan, sediakan dokumen pendapatan dan dapatkan maklumat awal tentang kelayakan pembiayaan. Ingat bahawa kelulusan akhir tetap tertakluk pada penilaian institusi kewangan.
Sedang mencari kereta terpakai yang sesuai dengan bajet anda? Layari laman web Carxis untuk melihat pilihan kenderaan yang tersedia dan hubungi pihak kami untuk pertanyaan lanjut.
Kesimpulan
Loan kereta tanpa slip gaji boleh dipertimbangkan oleh individu yang bekerja sendiri, tetapi anda masih perlu membuktikan sumber pendapatan dan kemampuan membayar ansuran.
Sediakan penyata bank, dokumen perniagaan, rekod pendapatan dan dokumen cukai yang berkaitan. Semak juga rekod kredit serta komitmen bulanan sebelum memohon.
Paling penting, pilih kereta berdasarkan kemampuan kewangan sebenar. Matlamatnya bukan sekadar mendapatkan kelulusan loan, tetapi memastikan anda mampu membayar ansuran dan menjaga kereta tersebut dalam jangka panjang.

Artikel Berkaitan
Baca panduan dan informasi automotif lain yang mungkin berguna untuk anda.
Loan Kereta Blacklist: Masih Boleh Lulus Ke?
Boleh Ke Beli Kereta Full Loan Tanpa Deposit?