Ada personal loan, loan kereta atau pembiayaan lain yang pernah tertunggak dan sekarang anda bercadang nak buat early settlement?
Ramai pelanggan bertanya:
“Kalau saya settle semua hutang hari ini, CCRIS terus cantik ke?”
Ada juga yang bertanya:
“Kalau baki personal loan tinggal RM5,000, baik saya settle dulu sebelum mohon loan kereta?”
Early settlement atau full settlement memang boleh mengubah kedudukan kewangan anda kerana satu pembiayaan boleh diselesaikan sepenuhnya.
Tetapi perkara penting yang perlu difahami ialah:
Full settlement tidak bermaksud sejarah pembayaran lama dalam CCRIS terus hilang pada hari yang sama.
Dalam panduan ini, Carxis terangkan apa sebenarnya berlaku selepas hutang diselesaikan, bila CCRIS akan dikemas kini dan sama ada lebih baik settle hutang dahulu sebelum memohon loan kereta.
Apa Maksud Early Settlement?
Early settlement secara mudah bermaksud anda menyelesaikan baki pembiayaan sebelum tamat tempoh asal pembiayaan tersebut.
Contohnya anda mempunyai personal loan:
- Baki tempoh: 12 bulan
- Ansuran: RM500 sebulan
- Baki pembiayaan: masih belum selesai
Daripada terus membayar sehingga tamat tempoh, anda meminta jumlah penyelesaian daripada pihak pembiaya dan membayar jumlah yang diperlukan untuk menutup pembiayaan tersebut lebih awal.
Jumlah settlement sebenar tidak semestinya sama dengan:
RM500 × 12 bulan.
Jumlah sebenar hendaklah diperoleh terus daripada institusi kewangan kerana ia bergantung kepada struktur pembiayaan, baki semasa dan pengiraan pihak pembiaya.
Apa Beza Bayar Tunggakan Dengan Full Settlement?
Ini dua perkara yang berbeza.
Bayar Tunggakan
Anda membayar jumlah ansuran yang overdue supaya akaun kembali kepada keadaan teratur, tetapi pembiayaan masih berjalan.
Contohnya:
- Baki personal loan: RM15,000
- Ansuran: RM500
- Tunggakan: RM1,500
Jika RM1,500 ialah jumlah yang diperlukan oleh pihak pembiaya untuk regularise akaun, anda menyelesaikan tunggakan tersebut tetapi masih perlu meneruskan ansuran bulanan selepas itu.
Full Settlement
Anda mendapatkan jumlah penyelesaian daripada pihak pembiaya dan menyelesaikan keseluruhan pembiayaan.
Selepas proses settlement selesai, akaun tersebut tidak lagi mempunyai baki pembiayaan seperti sebelumnya, tertakluk kepada kemas kini pihak institusi kewangan.
Jadi, Early Settlement Boleh Baiki CCRIS?
Jawapan yang lebih tepat ialah:
Early settlement boleh memperbaiki kedudukan semasa sesuatu akaun, tetapi ia tidak memadam sejarah pembayaran yang benar.
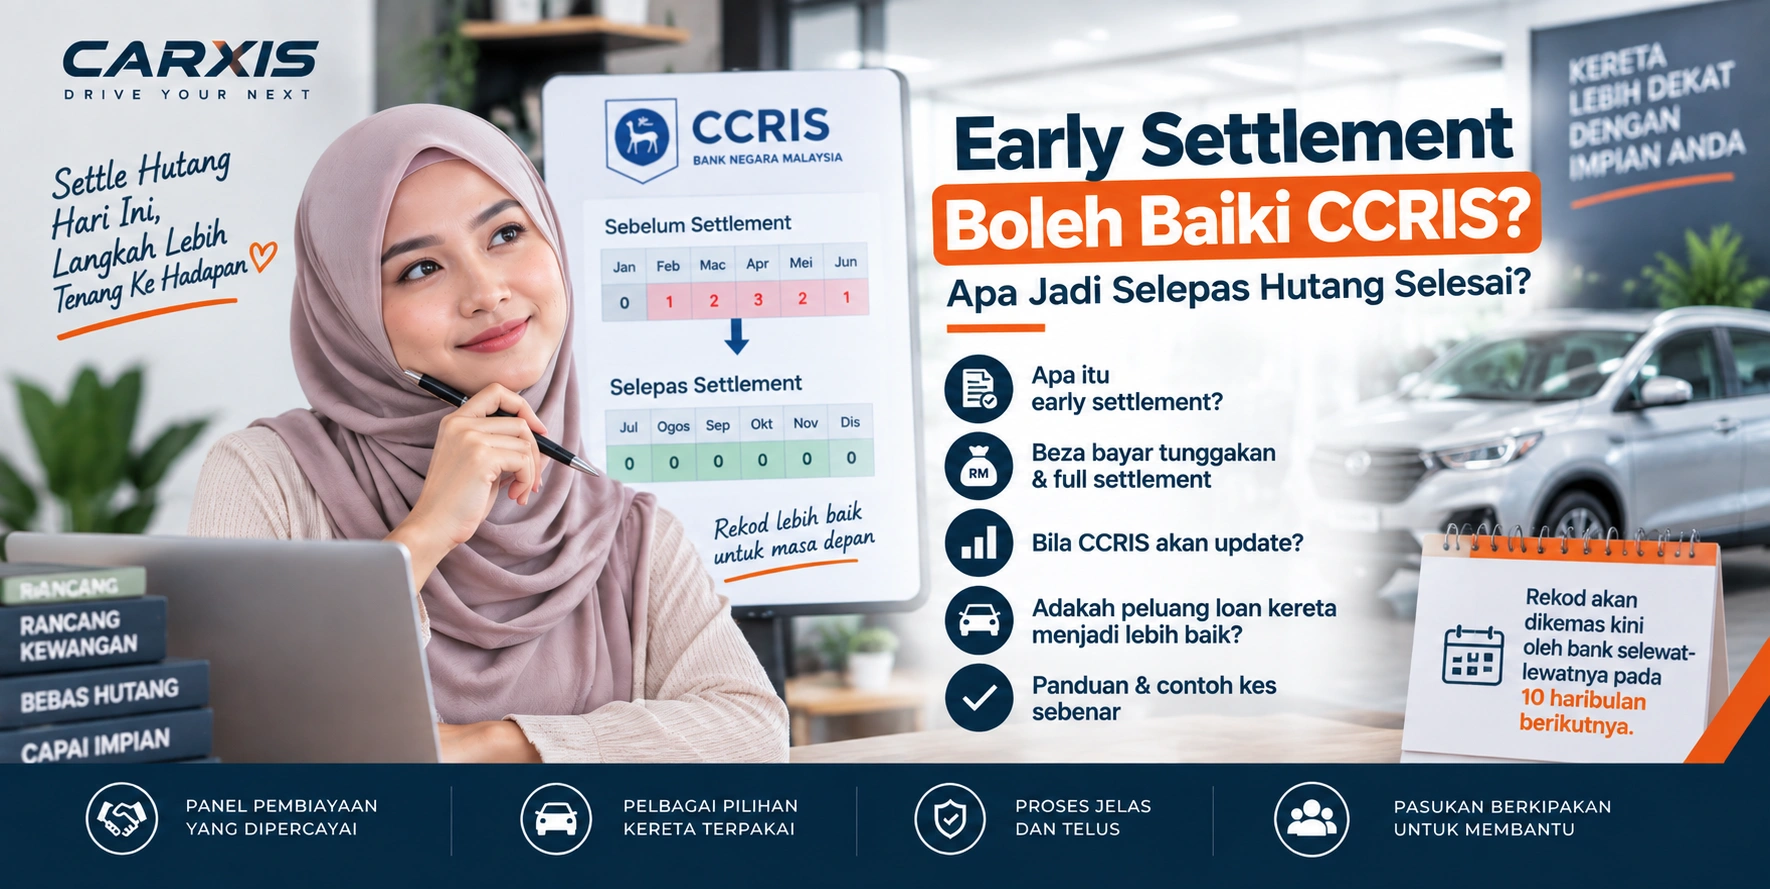
Contohnya CCRIS anda pernah menunjukkan rekod:
0 0 1 2 3
Ini bermaksud akaun tersebut pernah mempunyai ansuran tertunggak dalam tempoh berkenaan.
Jika anda kemudian membuat full settlement, fakta bahawa tunggakan pernah berlaku tidak terus dipadam daripada sejarah 12 bulan.
CCRIS ialah rekod faktual mengenai pembiayaan dan sejarah pembayaran.
Untuk memahami maksud nombor tersebut dengan lebih lengkap, baca CCRIS Loan Kereta: Apa Maksud 0, 1, 2, 3 Dalam Rekod Bayaran?
Kalau Dah Settle Semua, Kenapa Rekod Lama Masih Ada?
Kerana CCRIS memaparkan sejarah pembiayaan dan pembayaran bagi tempoh 12 bulan.
Ia bukan sistem yang hanya menunjukkan keadaan hari ini.
Contohnya anda pernah mempunyai tunggakan:
0 0 1 2 3 0 0
Walaupun akaun kemudian kembali teratur atau pembiayaan telah diselesaikan, sejarah bahawa pernah berlaku tunggakan masih boleh berada dalam tempoh 12 bulan yang dipaparkan.
Apabila masa bergerak, bulan-bulan lama akan beransur-ansur keluar daripada tempoh sejarah tersebut.
Full Settlement Hari Ini, Bila CCRIS Update?
CCRIS tidak semestinya berubah pada hari anda membuat pembayaran.
Institusi kewangan yang melaporkan akaun tersebut bertanggungjawab mengemas kini maklumat kepada CCRIS.
Menurut Bank Negara Malaysia, jika sesuatu loan dibuat full settlement, rekod akan dikemas kini oleh institusi kewangan pada tarikh pelaporan berikutnya, iaitu tidak lewat daripada 10 haribulan berikutnya.
Contohnya, jika anda membuat settlement pada bulan September, jangan mengharapkan laporan CCRIS berubah beberapa minit selepas bayaran dibuat.
Tunggu proses pelaporan dan semak semula laporan selepas kemas kini dibuat.
Kalau Dah Bayar Tapi CCRIS Belum Update, Apa Perlu Buat?
Pertama, jangan panik jika pembayaran baru sahaja dibuat.
Berikan masa untuk kitaran kemas kini berlaku.
Jika selepas tempoh yang sepatutnya maklumat masih tidak tepat, hubungi institusi kewangan yang mengendalikan pembiayaan tersebut.
Bank Negara Malaysia mengumpulkan maklumat yang dilaporkan oleh institusi kewangan. Institusi kewangan yang melaporkan akaun tersebut bertanggungjawab terhadap kemas kini rekod.
Sebab itu selepas full settlement, simpan:
- resit pembayaran;
- bukti transaksi;
- surat settlement;
- surat pelepasan jika diberikan; dan
- dokumen berkaitan akaun tersebut.
Perlu Minta Settlement Letter?
Ya, sebaiknya dapatkan dokumen rasmi berkaitan penyelesaian daripada pihak pembiaya.
Sebelum membuat bayaran, anda juga boleh meminta settlement quotation atau settlement statement yang menunjukkan jumlah yang perlu dibayar untuk menyelesaikan pembiayaan.
Selepas bayaran selesai, simpan dokumen pengesahan yang diberikan oleh pihak pembiaya.
Dokumen ini berguna sebagai bukti jika terdapat pertanyaan atau isu kemas kini kemudian.
Adakah Full Settlement Terus Tingkatkan Peluang Loan Kereta?
Ia boleh mengubah keadaan kewangan anda, tetapi tidak ada jaminan loan kereta akan terus diluluskan.
Contohnya sebelum settlement:
- Gaji bersih: RM4,000
- Personal loan: RM700 sebulan
- Komitmen lain: RM500 sebulan
Jumlah komitmen ialah RM1,200 sebelum mengambil kira loan kereta baru.
Jika personal loan tersebut diselesaikan sepenuhnya, komitmen RM700 itu boleh berakhir selepas akaun selesai dan rekod dikemas kini.
Secara kewangan, keadaan ini berbeza daripada sebelumnya.
Tetapi bank masih akan melihat faktor lain seperti:
- pendapatan;
- komitmen lain;
- sejarah pembayaran;
- pekerjaan;
- dokumen pendapatan;
- jumlah loan kereta;
- usia kereta; dan
- polisi kredit pihak pembiaya.
Contoh: Personal Loan Tinggal RM5,000 — Patut Settle Dulu?
Contohnya:
- Gaji bersih: RM3,500
- Personal loan: RM600 sebulan
- Baki pembiayaan: sekitar RM5,000
- Simpanan: RM12,000
- Nak beli kereta: RM30,000
Dalam situasi seperti ini, pelanggan boleh mendapatkan jumlah settlement sebenar dan menilai sama ada menyelesaikan personal loan masuk akal.
Jika settlement dilakukan, satu komitmen RM600 sebulan boleh berakhir.
Tetapi jangan terus membuat keputusan hanya kerana mahu mendapatkan loan kereta.
Selepas settlement, pelanggan masih memerlukan wang untuk:
- deposit kereta;
- insurans;
- perbelanjaan harian;
- kecemasan; dan
- kos pemilikan kereta selepas pembelian.
Jadi keputusan settlement perlu mengambil kira keseluruhan kedudukan kewangan.
Contoh: Simpanan RM5,000, Baki Loan RM5,000
Bagaimana jika anda ada simpanan RM5,000 dan baki pembiayaan juga RM5,000?
Secara teknikal anda mungkin mampu membuat settlement.
Tetapi selepas itu simpanan anda boleh menjadi hampir kosong.
Ini boleh menjadi masalah jika berlaku:
- kereta rosak;
- kecemasan keluarga;
- kehilangan pendapatan;
- perbelanjaan perubatan; atau
- kos tidak dijangka.
Sebab itu settle hutang tidak semestinya bermaksud gunakan semua duit yang ada.
Pastikan anda masih mempunyai simpanan kecemasan yang munasabah.
Mana Lebih Baik: Settle Personal Loan atau Guna Duit Untuk Deposit Kereta?
Ini antara soalan yang menarik.
Contohnya anda ada RM10,000.
Pilihan A:
RM10,000 digunakan sebagai deposit kereta.
Pilihan B:
RM5,000 digunakan untuk settle personal loan dan baki RM5,000 digunakan sebagai deposit.
Tiada satu jawapan yang sesuai untuk semua orang.
Deposit lebih tinggi boleh mengurangkan jumlah pembiayaan kereta.
Settlement pula boleh mengurangkan komitmen bulanan sedia ada.
Untuk menilai mana yang lebih sesuai, lihat:
- jumlah settlement sebenar;
- ansuran personal loan;
- harga kereta;
- jumlah pembiayaan diperlukan;
- ansuran kereta baru;
- simpanan selepas transaksi; dan
- komitmen keseluruhan selepas membeli kereta.
Kalau Ada Tunggakan, Patut Bayar Tunggakan atau Terus Full Settlement?
Ia bergantung kepada baki keseluruhan.
Contohnya:
Situasi A
- Baki loan: RM25,000
- Tunggakan: RM1,500
Jika pelanggan tidak mempunyai kemampuan untuk membayar RM25,000, mungkin lebih praktikal untuk berbincang dengan pihak pembiaya tentang jumlah yang diperlukan untuk regularise akaun.
Situasi B
- Baki loan: RM2,500
- Tunggakan: RM1,000
Jika pelanggan mempunyai kemampuan kewangan yang selesa, mendapatkan jumlah full settlement boleh dipertimbangkan.
Tetapi jumlah sebenar hendaklah disahkan dengan pihak pembiaya.
Untuk panduan khusus tentang tunggakan, baca Ada Tunggakan Loan, Masih Boleh Beli Kereta?
Full Settlement Boleh Padam CCRIS 1, 2, 3?
Tidak.
Jika nombor 1, 2 atau 3 itu merupakan sejarah pembayaran yang benar, full settlement tidak menjadikan sejarah tersebut tidak pernah berlaku.
Apa yang berubah ialah keadaan akaun selepas pembayaran atau settlement.
CCRIS akan terus menunjukkan sejarah pembayaran dalam tempoh 12 bulan yang berkaitan.
Sebab itu berhati-hati dengan pihak yang menawarkan:
“Buat settlement dengan saya, CCRIS terus kosong.”
atau:
“Saya boleh delete rekod 1, 2, 3.”
Rekod yang sah tidak boleh sesuka hati dipadam oleh dealer, runner atau ejen.
Selepas Settlement, Berapa Lama Perlu Tunggu Sebelum Mohon Loan Kereta?
Tidak ada satu tempoh rasmi yang menjamin:
“Tunggu 1 bulan confirm approve.”
atau:
“Tunggu 3 bulan mesti lepas.”
Keputusan loan dibuat oleh pihak pembiaya berdasarkan keseluruhan keadaan pemohon.
Jika baru sahaja membuat settlement, langkah yang lebih teratur ialah:
- buat pembayaran settlement;
- simpan dokumen penyelesaian;
- tunggu kemas kini institusi kewangan;
- semak CCRIS semula;
- pastikan maklumat telah berubah dengan betul; dan
- nilai semula pendapatan dan komitmen sebelum membuat permohonan baru.
Jika sejarah tunggakan masih terdapat dalam tempoh 12 bulan, pihak pembiaya masih boleh melihat sejarah tersebut.
Namun keadaan semasa akaun yang sudah diselesaikan adalah berbeza daripada akaun yang masih mempunyai tunggakan aktif.
Adakah Perlu Tunggu Sampai Semua Nombor Jadi 0?
Tidak semestinya.
CCRIS bukan sistem yang mengatakan:
Semua 0 = approve
dan
Ada 1 = reject.
Institusi kewangan membuat penilaian mereka sendiri.
Seseorang yang mempunyai satu rekod lewat bayar pada masa lalu tetapi kewangan sekarang stabil mungkin berada dalam keadaan yang berbeza daripada seseorang yang masih mempunyai beberapa tunggakan aktif.
Jadi fokus kepada keseluruhan keadaan, bukan semata-mata menunggu satu nombor hilang.


Kalau CCRIS Dah Cantik, Kenapa Loan Kereta Masih Reject?
CCRIS hanyalah salah satu sumber dalam penilaian pembiayaan.
Walaupun sejarah pembayaran nampak teratur, permohonan masih boleh dipengaruhi oleh:
- pendapatan terlalu rendah untuk jumlah loan;
- komitmen masih tinggi;
- tempoh bekerja terlalu singkat;
- dokumen pendapatan tidak mencukupi;
- jumlah pembiayaan terlalu tinggi;
- usia kereta;
- profil kredit keseluruhan; atau
- polisi pihak pembiaya.
Jadi jangan membuat settlement semata-mata dengan anggapan:
“Lepas settle confirm kereta approve.”
Tiada siapa boleh menjamin perkara tersebut.
Early Settlement Personal Loan Boleh Bantu DSR?
Jika personal loan benar-benar telah diselesaikan, komitmen ansuran bulanan daripada pembiayaan tersebut boleh berakhir.
Ini boleh mengubah jumlah komitmen bulanan anda.
Contohnya:
Sebelum settlement:
- Gaji bersih: RM4,500
- Personal loan: RM800
- Komitmen lain: RM500
Selepas personal loan selesai:
- Gaji bersih: RM4,500
- Personal loan: selesai
- Komitmen lain: RM500
Secara asas, jumlah komitmen bulanan telah berubah.
Tetapi cara setiap bank mengira kemampuan dan DSR boleh berbeza. Jangan anggap satu formula DSR digunakan oleh semua bank.
Perlu Settle Kad Kredit Sekali?
Ia bergantung kepada keadaan kad kredit anda.
Jangan keliru antara:
- membayar baki kad;
- membayar jumlah minimum;
- mengurangkan penggunaan kad; dan
- menutup kemudahan kad kredit.
Semua ini bukan perkara yang sama.
Jika baki kad kredit tinggi dan menyebabkan kewangan bulanan menjadi ketat, mengurangkan baki boleh membantu kedudukan kewangan anda.
Tetapi sebelum menutup sesuatu kemudahan atau menggunakan simpanan yang besar, lihat keseluruhan keadaan kewangan terlebih dahulu.
Early Settlement Loan Kereta Lama Sebelum Beli Kereta Baru
Kalau anda masih mempunyai kereta lama dengan baki loan dan bercadang membeli kereta lain, semak dahulu:
- jumlah settlement kereta lama;
- nilai pasaran kereta;
- harga trade-in;
- sama ada terdapat lebihan atau shortfall;
- deposit untuk kereta baru; dan
- kemampuan ansuran baru.
Contohnya:
Settlement bank: RM30,000
Nilai trade-in: RM35,000
Secara asas terdapat lebihan nilai sebelum mengambil kira struktur dan kos transaksi yang berkaitan.
Tetapi jika:
Settlement bank: RM35,000
Nilai trade-in: RM28,000
terdapat shortfall yang perlu difahami dan diselesaikan dalam struktur transaksi.
Jangan hanya melihat ansuran kereta baru tanpa menyelesaikan kedudukan kereta lama.
Kalau Beli Kereta Daripada Owner, Carxis Boleh Bantu Settlement?
Ya, untuk transaksi yang sesuai Carxis boleh membantu menguruskan proses pembelian kereta persendirian yang melibatkan pembiayaan dan settlement sedia ada.
Contohnya seller masih mempunyai baki loan dengan bank tetapi buyer mahu membeli kereta menggunakan pembiayaan.
Carxis boleh membantu menyusun proses berdasarkan:
- jumlah settlement seller;
- harga jualan;
- jumlah loan buyer;
- dokumen kenderaan;
- pemeriksaan berkaitan;
- insurans;
- pertukaran hak milik; dan
- proses pembayaran kepada pihak berkaitan.
Untuk maklumat lanjut, baca halaman loan kereta persendirian dan refinancing Carxis.
Kalau Dah Settle Tapi Rekod Kredit Masih Bermasalah, Ada Pilihan Lain?
Setiap kes berbeza.
Carxis boleh membuat semakan awal berdasarkan:
- rekod CCRIS semasa;
- sejarah tunggakan;
- bila settlement dibuat;
- pendapatan;
- komitmen;
- jumlah loan diperlukan;
- deposit;
- usia kereta; dan
- guarantor jika ada.
Selain bank, Carxis mempunyai dealer code dengan beberapa panel pembiayaan termasuk ELK.
Untuk sesetengah kes rekod kredit bermasalah yang memenuhi kriteria semasa, Carxis boleh melihat sama ada permohonan sesuai dihantar untuk penilaian ELK.
Ia bukan bermaksud seseorang yang baru membuat settlement akan automatik mendapat kelulusan.
Semua permohonan tetap dinilai oleh pihak pembiaya.
Untuk memahami pilihan bagi kes rekod kredit bermasalah, baca Loan Kereta Blacklist: Masih Boleh Lulus Ke?
Early Settlement atau Baiki Rekod Secara Perlahan?
Jawapannya bergantung kepada kemampuan.
Early settlement mungkin sesuai jika:
- baki hutang sudah rendah;
- anda mempunyai tunai yang mencukupi;
- selepas settlement masih ada simpanan kecemasan;
- anda mahu mengurangkan komitmen bulanan; dan
- settlement memang masuk akal berdasarkan keadaan kewangan.
Bayar tunggakan dan teruskan ansuran mungkin lebih sesuai jika:
- baki pembiayaan masih besar;
- anda tidak mempunyai tunai mencukupi untuk full settlement;
- menggunakan semua simpanan akan menyebabkan kewangan terlalu ketat; atau
- akaun boleh dikembalikan kepada keadaan teratur dengan menyelesaikan tunggakan sahaja.
Yang penting, jangan membuat keputusan hanya untuk “cantikkan CCRIS”.
Lihat keseluruhan kewangan anda.
Cara Semak CCRIS Selepas Full Settlement
Selepas settlement:
- Simpan semua bukti pembayaran.
- Dapatkan pengesahan settlement daripada pihak pembiaya.
- Tunggu kitaran kemas kini laporan.
- Log masuk eCCRIS.
- Semak keadaan akaun berkenaan.
- Pastikan maklumat yang dipaparkan selaras dengan keadaan sebenar.
Jika selepas tempoh kemas kini maklumat masih tidak tepat, hubungi institusi kewangan berkenaan untuk semakan.
Checklist Sebelum Buat Early Settlement Untuk Mohon Loan Kereta
- ☐ Sudah dapat jumlah settlement rasmi
- ☐ Tahu berapa komitmen bulanan yang akan berakhir
- ☐ Sudah semak CCRIS
- ☐ Faham sejarah tunggakan tidak terus dipadam
- ☐ Masih mempunyai simpanan selepas settlement
- ☐ Sudah tentukan bajet kereta
- ☐ Tahu jumlah deposit yang diperlukan
- ☐ Tidak bergantung kepada janji “confirm loan lulus”
- ☐ Akan semak CCRIS semula selepas rekod dikemas kini
Kesimpulan: Early Settlement Boleh Baiki CCRIS?
Early settlement boleh memperbaiki kedudukan semasa sesuatu pembiayaan dan mengurangkan komitmen selepas hutang benar-benar selesai.
Tetapi ia tidak memadam sejarah pembayaran lama secara serta-merta.
Jika pernah ada tunggakan, sejarah tersebut masih boleh dipaparkan dalam rekod CCRIS sepanjang ia berada dalam tempoh 12 bulan.
Selepas full settlement, beri masa kepada institusi kewangan untuk mengemas kini rekod dan semak semula CCRIS anda.
Paling penting, jangan membuat settlement semata-mata kerana seseorang menjanjikan:
“Settle hari ini, esok loan kereta confirm lepas.”
Kelulusan loan tetap bergantung kepada keseluruhan profil kewangan dan polisi pihak pembiaya.
Nak Carxis Semak Sebelum Anda Buat Loan Kereta?
Kalau anda baru sahaja membuat early settlement, sedang merancang untuk settle personal loan atau mempunyai sejarah tunggakan dan mahu membeli kereta terpakai, Carxis boleh membantu membuat semakan awal.
Sediakan maklumat seperti:
- pendapatan bulanan;
- jenis pekerjaan;
- tempoh bekerja;
- komitmen semasa;
- hutang yang hendak atau sudah diselesaikan;
- jumlah settlement;
- keadaan CCRIS terkini;
- kereta yang hendak dibeli;
- deposit yang tersedia; dan
- guarantor jika berkaitan.
Daripada situ Carxis boleh melihat pilihan pembiayaan yang mungkin sesuai untuk disemak.
Semakan bukan jaminan kelulusan. Keputusan akhir tetap tertakluk kepada syarat dan penilaian pihak pembiaya.
Soalan Lazim Tentang Early Settlement dan CCRIS
Kalau full settlement hari ini, CCRIS terus bersih?
Tidak. Institusi kewangan perlu mengemas kini rekod, dan sejarah tunggakan terdahulu masih boleh kelihatan dalam sejarah pembayaran 12 bulan CCRIS.
Bila full settlement akan keluar dalam CCRIS?
Menurut Bank Negara Malaysia, rekod full settlement akan dikemas kini oleh institusi kewangan pada tarikh pelaporan berikutnya, iaitu tidak lewat daripada 10 haribulan berikutnya.
Early settlement boleh padam CCRIS 1, 2 atau 3?
Tidak. Jika angka tersebut merupakan sejarah tunggakan yang benar, settlement tidak memadam fakta bahawa tunggakan pernah berlaku. Rekod tersebut bergerak keluar mengikut sejarah 12 bulan.
Patut settle personal loan sebelum buat loan kereta?
Ia bergantung kepada baki settlement, ansuran bulanan, simpanan, komitmen lain dan kemampuan selepas membeli kereta. Settlement boleh mengurangkan komitmen, tetapi jangan menghabiskan semua simpanan semata-mata untuk cuba mendapatkan loan baru.
Selepas settlement kena tunggu 3 bulan untuk buat loan kereta?
Tiada tempoh tiga bulan yang menjamin kelulusan. Semak dahulu sama ada rekod sudah dikemas kini dan lihat keseluruhan profil kewangan sebelum membuat permohonan.
Kenapa dah settle tapi CCRIS masih nampak tunggakan lama?
Kerana CCRIS menunjukkan sejarah pembayaran bagi tempoh 12 bulan. Settlement mengubah keadaan akaun semasa tetapi tidak terus memadam sejarah pembayaran sebelumnya.
Kalau CCRIS semua 0 selepas settlement, confirm loan kereta lulus?
Tidak. Institusi kewangan turut menilai pendapatan, komitmen, pekerjaan, jumlah pembiayaan, kereta dan faktor lain mengikut polisi masing-masing.
Carxis boleh bantu semak selepas saya buat settlement?
Boleh. Carxis boleh membuat semakan awal berdasarkan pendapatan, komitmen, keadaan CCRIS, masa settlement dibuat, kereta yang ingin dibeli dan pilihan pembiayaan yang tersedia. Semua permohonan masih tertakluk kepada keputusan pihak pembiaya.
Artikel Berkaitan
Baca panduan dan informasi automotif lain yang mungkin berguna untuk anda.
CTOS vs CCRIS: Apa Bezanya Bila Mohon Loan Kereta?
Cara Baiki Rekod CCRIS Sebelum Mohon Loan Kereta