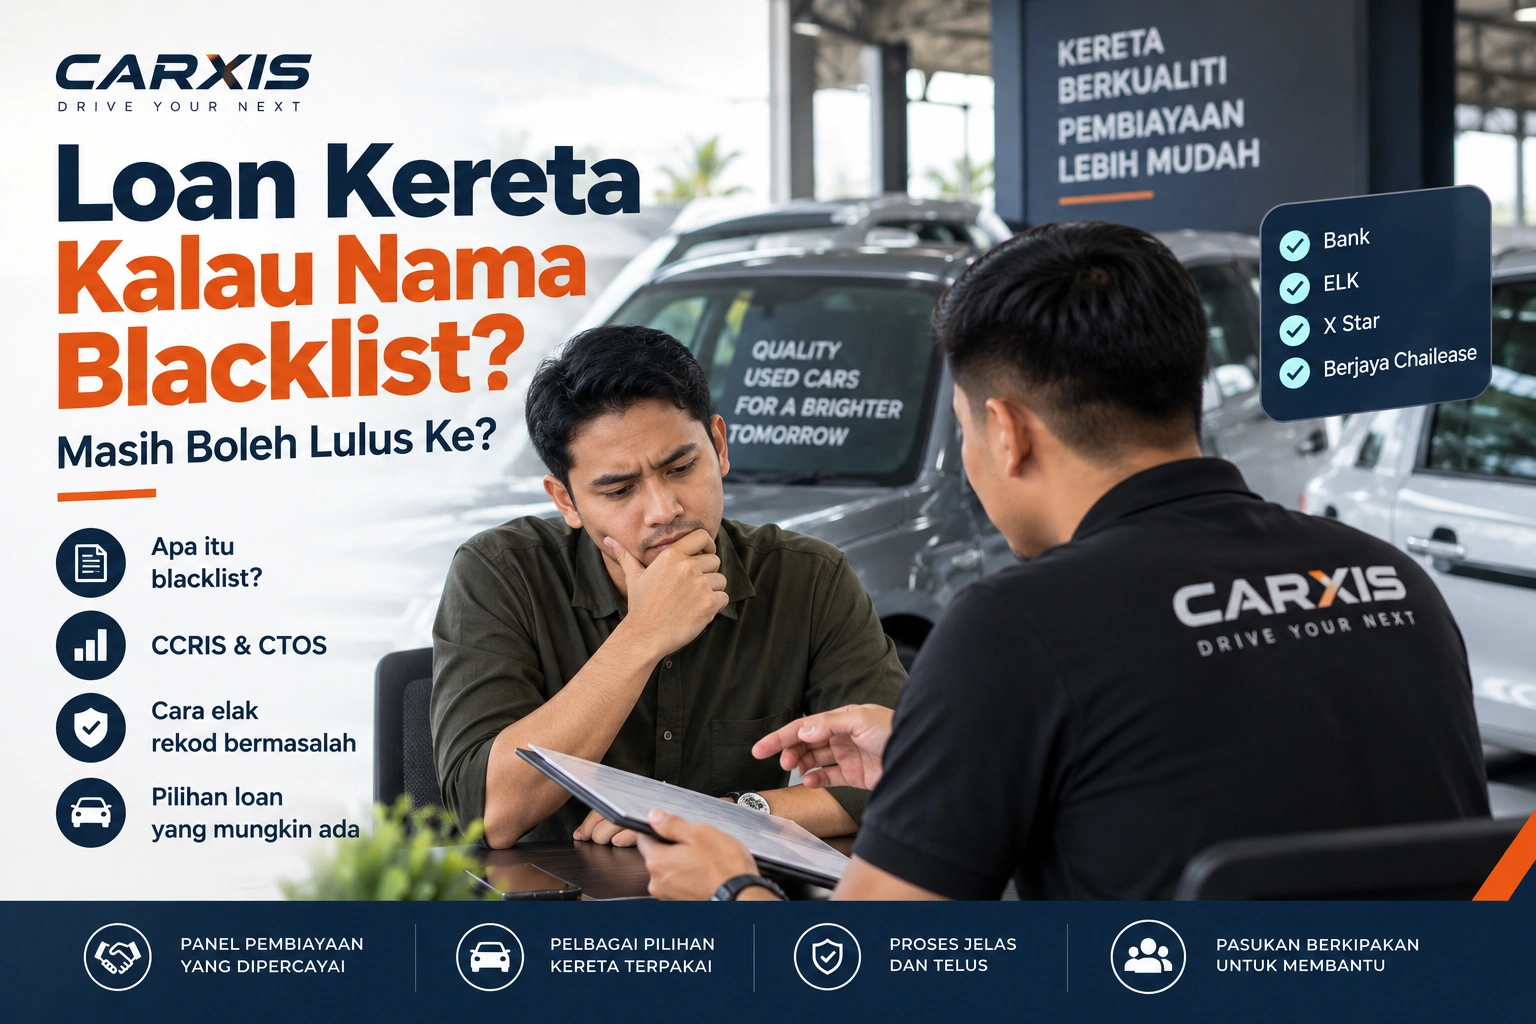
Ada tunggakan loan, rekod CCRIS kurang cantik atau pernah gagal mendapatkan loan kereta sebelum ini?
Ramai orang terus menganggap keadaan ini sebagai “nama dah blacklist” dan tidak boleh lagi membuat loan kereta.
Sebenarnya, kita perlu tahu dahulu apa masalah sebenar pada rekod kredit tersebut. Ada kes yang masih mempunyai tunggakan aktif, ada yang sudah selesai hutang lama, dan ada juga yang sebenarnya tidak mempunyai masalah kredit tetapi sukar mendapatkan loan kerana faktor lain seperti komitmen atau usia kereta.
Dalam artikel ini, Carxis terangkan apa yang biasa dimaksudkan dengan blacklist, bagaimana CCRIS dan CTOS berkaitan dengan permohonan loan kereta, apa yang boleh dilakukan jika sudah mempunyai tunggakan, dan pilihan pembiayaan yang mungkin tersedia.
Terlebih Dahulu, Apa Maksud Blacklist?
Istilah blacklist biasanya digunakan oleh orang ramai untuk menggambarkan keadaan apabila seseorang mempunyai rekod kredit atau tunggakan yang menyebabkan permohonan pembiayaan menjadi lebih sukar.
Contohnya mungkin melibatkan:
- ansuran kereta tertunggak;
- personal loan tertunggak;
- kad kredit mempunyai tunggakan;
- pembiayaan daripada syarikat kredit yang mempunyai masalah bayaran;
- akaun yang tidak dibayar mengikut jadual; atau
- komitmen kredit yang terlalu tinggi berbanding pendapatan.
Tetapi ada satu perkara penting yang perlu difahami:
CCRIS bukan senarai blacklist.
Bank Negara Malaysia tidak meletakkan seseorang ke dalam satu “senarai hitam CCRIS”. CCRIS merupakan sistem yang mengandungi maklumat kredit yang dilaporkan oleh institusi kewangan yang mengambil bahagian.
Maklumat tersebut kemudiannya boleh digunakan oleh bank bersama maklumat lain untuk membuat penilaian apabila seseorang memohon pembiayaan.
Apa Beza CCRIS Dengan CTOS?
CCRIS dan CTOS selalu disebut apabila bercakap mengenai loan kereta, tetapi kedua-duanya bukan perkara yang sama.
CCRIS
CCRIS atau Central Credit Reference Information System dikendalikan oleh Bank Negara Malaysia.
Ia mengandungi maklumat kredit yang dilaporkan oleh institusi kewangan yang mengambil bahagian.
Antara kemudahan yang boleh berkaitan dengan laporan kredit seseorang termasuk:
- loan kereta;
- loan rumah;
- personal financing;
- kad kredit;
- overdraft; dan
- kemudahan kredit lain yang dilaporkan oleh institusi berkaitan.
CCRIS juga menunjukkan sejarah pembayaran bagi tempoh yang berkaitan. Sebab itu rekod pembayaran merupakan antara perkara yang boleh dilihat ketika bank membuat penilaian permohonan pembiayaan.
CTOS
CTOS pula merupakan sebuah agensi pelaporan kredit swasta dan bukan sebahagian daripada Bank Negara Malaysia.
Maklumat daripada agensi pelaporan kredit boleh menjadi salah satu sumber yang digunakan oleh pihak pembiaya ketika melakukan penilaian kredit.
Jadi daripada hanya bertanya:
“Nama saya blacklist ke?”
Lebih baik kita tahu:
“Apa sebenarnya masalah pada rekod kredit saya dan adakah masih terdapat tunggakan yang belum diselesaikan?”
Kenapa Rekod Kredit Boleh Jadi Bermasalah?
Salah satu punca yang biasa berlaku ialah terlalu banyak komitmen berbanding kemampuan pendapatan.
Contohnya seseorang mempunyai:
- Loan kereta: RM700 sebulan
- Personal loan: RM500 sebulan
- Kad kredit: RM300 sebulan
- Pembiayaan lain: RM400 sebulan
Jumlah komitmen sudah menjadi RM1,900 sebulan.
Jika pendapatan hanya RM3,000, baki selepas komitmen menjadi semakin kecil.
Apabila komitmen terlalu tinggi, risiko bayaran lewat juga meningkat.
Ia mungkin bermula dengan lewat satu bulan, kemudian dua bulan dan seterusnya sehingga rekod pembayaran menjadi semakin kurang baik.
Personal loan juga tidak semestinya menyebabkan loan kereta ditolak. Yang penting ialah jumlah komitmen keseluruhan berbanding kemampuan pemohon. Anda boleh baca penerangan lanjut dalam panduan Carxis tentang personal loan dan kelayakan loan kereta.
Bagaimana Nak Elakkan Masalah Rekod Kredit?
Prinsip paling penting ialah jangan mengambil komitmen melebihi kemampuan sebenar.
Sebelum membeli kereta, jangan kira ansuran kereta sahaja.
Ambil kira sekali:
- ansuran rumah atau sewa;
- personal loan;
- kad kredit;
- pembiayaan lain;
- perbelanjaan keluarga;
- insurans;
- petrol dan tol; dan
- simpanan untuk kecemasan.
Sebagai contoh, seseorang mungkin mampu membayar ansuran RM1,200 pada bulan ini.
Tetapi persoalan yang lebih penting ialah:
Adakah RM1,200 itu mampu dibayar secara konsisten setiap bulan selama beberapa tahun?
Sebab itu lebih baik memilih kereta berdasarkan kemampuan sebenar, bukan semata-mata jumlah maksimum yang boleh dipinjam.
Kalau Dah Ada Tunggakan, Apa Perlu Buat?
Kalau rekod kredit sudah mempunyai masalah, jangan terus menganggap keadaan tersebut tidak boleh diperbaiki.
Perkara pertama ialah kenal pasti masalah sebenar.
Semak:
- Berapa jumlah tunggakan?
- Berapa baki keseluruhan hutang?
- Adakah akaun tersebut masih aktif?
- Berapa lama bayaran sudah tertunggak?
- Adakah anda mampu membayar tunggakan?
- Adakah lebih sesuai membuat penyelesaian penuh?
Selepas mengetahui kedudukan sebenar, barulah lebih mudah menentukan langkah seterusnya.
Bayar Tunggakan atau Buat Early Settlement?
Kalau jumlah tunggakan masih kecil, salah satu pilihan ialah membayar tunggakan supaya akaun kembali teratur.
Contohnya:
Baki pembiayaan: RM8,000
Tunggakan: RM1,200
Jika tunggakan RM1,200 tersebut diselesaikan dan pembayaran kembali dibuat mengikut jadual, kedudukan semasa akaun boleh dikemas kini selepas maklumat pembayaran dilaporkan.
Pilihan lain ialah membuat full settlement atau early settlement, terutamanya jika baki hutang sudah kecil dan anda mempunyai kemampuan untuk menyelesaikannya.
Adakah Settle Hutang Terus Bersihkan CCRIS?
Tidak semestinya serta-merta.
Apabila tunggakan telah diselesaikan, kedudukan akaun boleh menunjukkan keadaan yang bertambah baik selepas maklumat terkini dilaporkan.
Tetapi sejarah pembayaran terdahulu tidak semestinya terus hilang pada hari anda membuat bayaran.
Sebab itu berhati-hati dengan dakwaan seperti:
“Bayar hari ini, esok CCRIS terus bersih.”
Lebih penting untuk menyelesaikan tunggakan sebenar dan selepas itu mengekalkan pembayaran yang baik.
Apa Kelebihan Selesaikan Hutang Lebih Awal?
Jika baki hutang sudah kecil dan anda mempunyai kemampuan untuk membuat settlement, ia boleh membantu dari beberapa sudut.
- Mengurangkan jumlah hutang sedia ada.
- Mengurangkan komitmen bulanan.
- Menyelesaikan akaun yang sedang bermasalah.
- Membolehkan anda mula membina semula corak pembayaran yang lebih baik.
Tetapi settlement bukan jaminan bahawa loan kereta baru akan terus diluluskan.
Setiap bank dan syarikat pembiayaan mempunyai penilaian serta polisi kredit masing-masing.
Kalau Ada Blacklist, Masih Boleh Buat Loan Kereta?
Jawapannya bergantung kepada keadaan sebenar rekod kredit dan pihak pembiaya yang menilai permohonan.
Tidak semua kes sama.
Kes 1: Masih Ada Tunggakan Aktif
Jika terdapat tunggakan aktif yang tinggi, permohonan melalui bank mungkin menjadi lebih sukar.
Dalam keadaan tertentu, langkah yang lebih baik mungkin menyelesaikan atau mengatur semula tunggakan tersebut terlebih dahulu.
Kes 2: Pernah Ada Tunggakan Tetapi Sudah Settle
Keadaan ini berbeza daripada pelanggan yang masih mempunyai tunggakan aktif.
Pihak pembiaya masih akan membuat penilaian berdasarkan keseluruhan profil pelanggan, tetapi status hutang semasa sudah berbeza selepas penyelesaian dibuat dan maklumat dikemas kini.
Kes 3: Satu Bank Dah Reject
Satu permohonan yang ditolak tidak semestinya bermaksud semua pihak pembiaya akan memberikan keputusan yang sama.
Setiap institusi mempunyai polisi dan penilaian risiko masing-masing.
Walau bagaimanapun, elakkan menghantar permohonan secara rambang ke terlalu banyak tempat tanpa memahami dahulu masalah sebenar.
Kalau Bank Tak Boleh, Ada Pilihan Credit Loan Kereta?
Selain bank, terdapat syarikat pembiayaan bukan bank yang menyediakan hire purchase untuk kereta terpakai.
Carxis mempunyai dealer code dengan beberapa syarikat pembiayaan dan boleh membantu menghantar permohonan yang bersesuaian untuk penilaian.
Antara pilihan panel yang digunakan Carxis termasuk:
- ELK;
- X Star; dan
- Berjaya Chailease.
Namun, syarat setiap credit company berbeza. Bukan semua panel menerima kes rekod kredit bermasalah dan bukan semua panel sesuai untuk setiap jenis kereta.
Credit Loan ELK Untuk Kes Rekod Kredit Bermasalah
Carxis mempunyai dealer code ELK dan boleh membantu membuat semakan serta menghantar permohonan pelanggan yang memenuhi kriteria untuk penilaian.
ELK-Desa Capital Sdn Bhd merupakan syarikat pembiayaan hire purchase yang memberi tumpuan kepada pembiayaan kereta terpakai bernilai lebih rendah.
Dalam sesetengah keadaan, pelanggan yang mempunyai masalah rekod kredit masih boleh dipertimbangkan untuk semakan melalui ELK.
Berdasarkan panduan panel yang digunakan Carxis pada masa artikel ini diterbitkan:
- Tanpa guarantor: pembiayaan sehingga sekitar RM15,000.
- Dengan guarantor: pembiayaan sehingga sekitar RM35,000.
- Umur kereta + tempoh pembiayaan: secara panduan, jumlah keseluruhan sehingga sekitar 20 tahun.
- Jumlah rekod/tunggakan bermasalah: kes di bawah sekitar RM15,000 mungkin masih boleh dipertimbangkan untuk semakan.
Sebagai contoh, jika harga kereta RM25,000 tetapi pembiayaan yang boleh dipertimbangkan tanpa guarantor hanya RM15,000, pelanggan mungkin perlu menyediakan deposit yang lebih tinggi.
Untuk jumlah pembiayaan yang lebih tinggi, Carxis boleh menyemak sama ada kes tersebut memenuhi syarat untuk permohonan dengan guarantor.
Penting: panduan di atas bukan jaminan kelulusan dan boleh berubah mengikut syarat semasa pihak pembiaya. Keputusan akhir tetap dibuat oleh ELK selepas penilaian permohonan.


Bagaimana Dengan X Star dan Berjaya Chailease?
Carxis juga mempunyai pilihan pembiayaan melalui X Star dan Berjaya Chailease.
Kelebihan credit company seperti ini ialah terdapat pilihan pembiayaan untuk sesetengah kereta terpakai yang lebih berusia.
Sebagai panduan semasa Carxis, terdapat kereta sekitar tahun 2012 dan ke atas yang masih boleh dipertimbangkan untuk pembiayaan, bergantung kepada kereta dan syarat pihak pembiaya.
Ini boleh membantu pelanggan yang mempunyai rekod kredit yang memenuhi syarat tetapi menghadapi masalah mendapatkan pembiayaan bank kerana usia kereta.
Walau bagaimanapun, berdasarkan kriteria panel yang digunakan Carxis, X Star dan Berjaya Chailease bukan pilihan untuk kes blacklist atau rekod kredit bermasalah tertentu.
Dalam kes seperti itu, Carxis perlu menyemak dahulu masalah kredit pelanggan dan melihat sama ada terdapat saluran lain yang sesuai.
Contoh Kenapa Setiap Kes Perlukan Loan Yang Berbeza
Pelanggan A: Rekod Kredit Okay, Tetapi Mahu Kereta Tahun 2012
Masalah utama pelanggan ini mungkin bukan CCRIS atau CTOS.
Masalahnya ialah usia kereta.
Dalam situasi seperti ini, Carxis boleh melihat sama ada terdapat credit company yang menerima pembiayaan untuk kereta lebih berusia.
Pelanggan B: Kereta Masih Baru, Tetapi Ada Tunggakan
Untuk pelanggan ini, usia kereta mungkin tidak menjadi masalah.
Tetapi rekod kredit pelanggan perlu diperiksa terlebih dahulu.
Jika jumlah masalah kredit masih berada dalam kriteria yang boleh dipertimbangkan, Carxis boleh melihat sama ada terdapat pilihan seperti ELK.
Pelanggan C: Rekod Okay dan Kereta Memenuhi Syarat Bank
Dalam keadaan ini, pembiayaan bank masih boleh menjadi salah satu pilihan untuk dipertimbangkan.
Sebab itu Carxis tidak boleh menentukan jenis loan hanya berdasarkan gaji pelanggan.
Kita perlu melihat sekali:
- pendapatan;
- jenis pekerjaan;
- komitmen bulanan;
- rekod kredit;
- harga kereta;
- tahun kereta;
- jumlah pembiayaan diperlukan;
- deposit; dan
- guarantor jika diperlukan.
Dah Ada Kereta Sendiri dan Buyer Perlukan Loan?
Situasi lain pula ialah pemilik kereta sudah mempunyai buyer sendiri tetapi buyer memerlukan pembiayaan untuk membeli kereta tersebut.
Carxis juga menyediakan servis loan kereta persendirian untuk membantu seller dan buyer menguruskan proses pembiayaan.
Carxis boleh membantu daripada semakan anggaran loan, submission kepada bank atau syarikat kredit yang sesuai, PUSPAKOM, pendaftaran berkaitan pembiayaan, insurans, tukar milik sehingga proses pembayaran kepada seller.
Jika kereta masih mempunyai baki loan, kes juga boleh disemak berdasarkan baki settlement, nilai kereta dan struktur transaksi yang diperlukan.
Jangan Percaya Servis Yang Janji Boleh “Padam CCRIS”
Berhati-hati jika ada pihak menawarkan servis seperti:
“Kami boleh delete CCRIS.”
atau
“Bayar kami dan nama terus clear Bank Negara.”
Jika rekod tersebut berpunca daripada tunggakan yang benar, jalan yang betul ialah menyelesaikan masalah sebenar dengan pihak berkaitan.
Jika terdapat maklumat yang tidak tepat dalam laporan kredit, ia perlu dipertikaikan atau diperbetulkan melalui saluran yang betul.
Dealer tidak boleh menjanjikan bahawa rekod kredit yang sah boleh dipadam hanya dengan membayar satu yuran.
Jadi, Nama Blacklist Boleh Beli Kereta atau Tidak?
Jangan tengok perkataan “blacklist” sahaja.
Kita perlu tahu apa sebenarnya masalah yang ada.
- Berapa jumlah tunggakan?
- Masih aktif atau sudah settle?
- Berapa pendapatan sekarang?
- Berapa komitmen bulanan?
- Kereta tahun berapa?
- Berapa harga kereta?
- Berapa jumlah loan diperlukan?
- Berapa deposit tersedia?
- Ada guarantor atau tidak?
Daripada maklumat tersebut barulah pilihan pembiayaan boleh dinilai.
Untuk sesetengah pelanggan, jalan yang lebih sesuai mungkin menyelesaikan tunggakan dahulu dan memperbaiki rekod pembayaran.
Untuk kes tertentu pula, pembiayaan bukan bank seperti credit loan mungkin masih boleh dipertimbangkan.
Tidak ada “loan blacklist confirm lulus”. Semua permohonan tetap tertakluk kepada penilaian dan kelulusan pihak pembiaya.
Nak Carxis Semak Pilihan Loan Kereta?
Kalau anda sedang mencari kereta terpakai tetapi mempunyai masalah CCRIS, CTOS, tunggakan, pernah gagal mendapatkan loan bank atau mahu membeli kereta lama yang sukar mendapat pembiayaan, Carxis boleh membantu membuat semakan awal.
Carxis mempunyai akses kepada pembiayaan bank dan beberapa panel credit company, jadi kami boleh melihat pilihan berdasarkan keadaan pelanggan dan kereta yang hendak dibeli.
Untuk semakan awal, sediakan:
- pendapatan bulanan;
- jenis pekerjaan;
- komitmen bulanan;
- anggaran tunggakan atau masalah kredit jika ada;
- kereta yang ingin dibeli;
- jumlah deposit yang tersedia; dan
- maklumat guarantor jika diperlukan.
Nota: Semakan oleh Carxis tidak menjamin kelulusan. Jumlah pembiayaan, kadar, tempoh dan keputusan akhir tertakluk kepada penilaian bank atau syarikat pembiayaan.
Soalan Lazim Tentang Loan Kereta Blacklist
Adakah CCRIS sama dengan blacklist?
Tidak. CCRIS merupakan laporan yang mengandungi maklumat kredit yang dilaporkan oleh institusi kewangan yang mengambil bahagian. Bank Negara Malaysia tidak menggunakan CCRIS untuk “blacklist” seseorang.
Kalau CCRIS ada tunggakan, masih boleh buat loan kereta?
Ia bergantung kepada keadaan tunggakan, pendapatan, komitmen, kereta yang ingin dibeli serta kriteria pihak pembiaya. Tunggakan aktif boleh menyebabkan permohonan menjadi lebih sukar.
Kalau dah settle tunggakan, CCRIS terus bersih?
Tidak semestinya serta-merta. Maklumat akaun akan dikemas kini selepas dilaporkan, tetapi sejarah pembayaran terdahulu masih boleh kelihatan untuk tempoh berkaitan.
Satu bank reject bermaksud semua bank akan reject?
Tidak semestinya. Institusi kewangan membuat penilaian berdasarkan polisi dan kriteria kredit masing-masing.
Carxis ada loan untuk kes blacklist?
Carxis mempunyai dealer code dengan ELK dan boleh membantu membuat semakan untuk kes tertentu yang mempunyai masalah rekod kredit. Ia bukan jaminan kelulusan dan permohonan masih tertakluk kepada penilaian ELK.
Kalau kereta lama, masih boleh buat loan?
Boleh dipertimbangkan bergantung kepada tahun dan jenis kereta serta pihak pembiaya. Carxis mempunyai beberapa pilihan credit company dan terdapat kes kereta sekitar tahun 2012 dan ke atas yang masih boleh dinilai untuk pembiayaan.
Apa beza ELK dengan credit company lain?
Setiap credit company mempunyai kriteria berbeza. Berdasarkan panel yang digunakan Carxis, ELK boleh mempertimbangkan sesetengah kes rekod kredit bermasalah yang memenuhi syarat, manakala panel lain seperti X Star dan Berjaya Chailease boleh menjadi pilihan untuk sesetengah kereta lebih berusia tetapi bukan untuk kes blacklist tertentu.
Saya ada kereta sendiri dan buyer perlukan loan. Carxis boleh bantu?
Boleh. Carxis menyediakan servis loan kereta persendirian untuk membantu urusan pembiayaan antara seller dan buyer, termasuk semakan loan dan proses berkaitan sehingga transaksi selesai.
Artikel Berkaitan
Baca panduan dan informasi automotif lain yang mungkin berguna untuk anda.
Loan Kereta Lulus Tapi Tak Mampu Bayar? Apa Risiko Yang Perlu Anda Tahu
Nak Jual Kereta Tapi Masih Ada Loan Bank? Ini Cara Urus Dengan Buyer