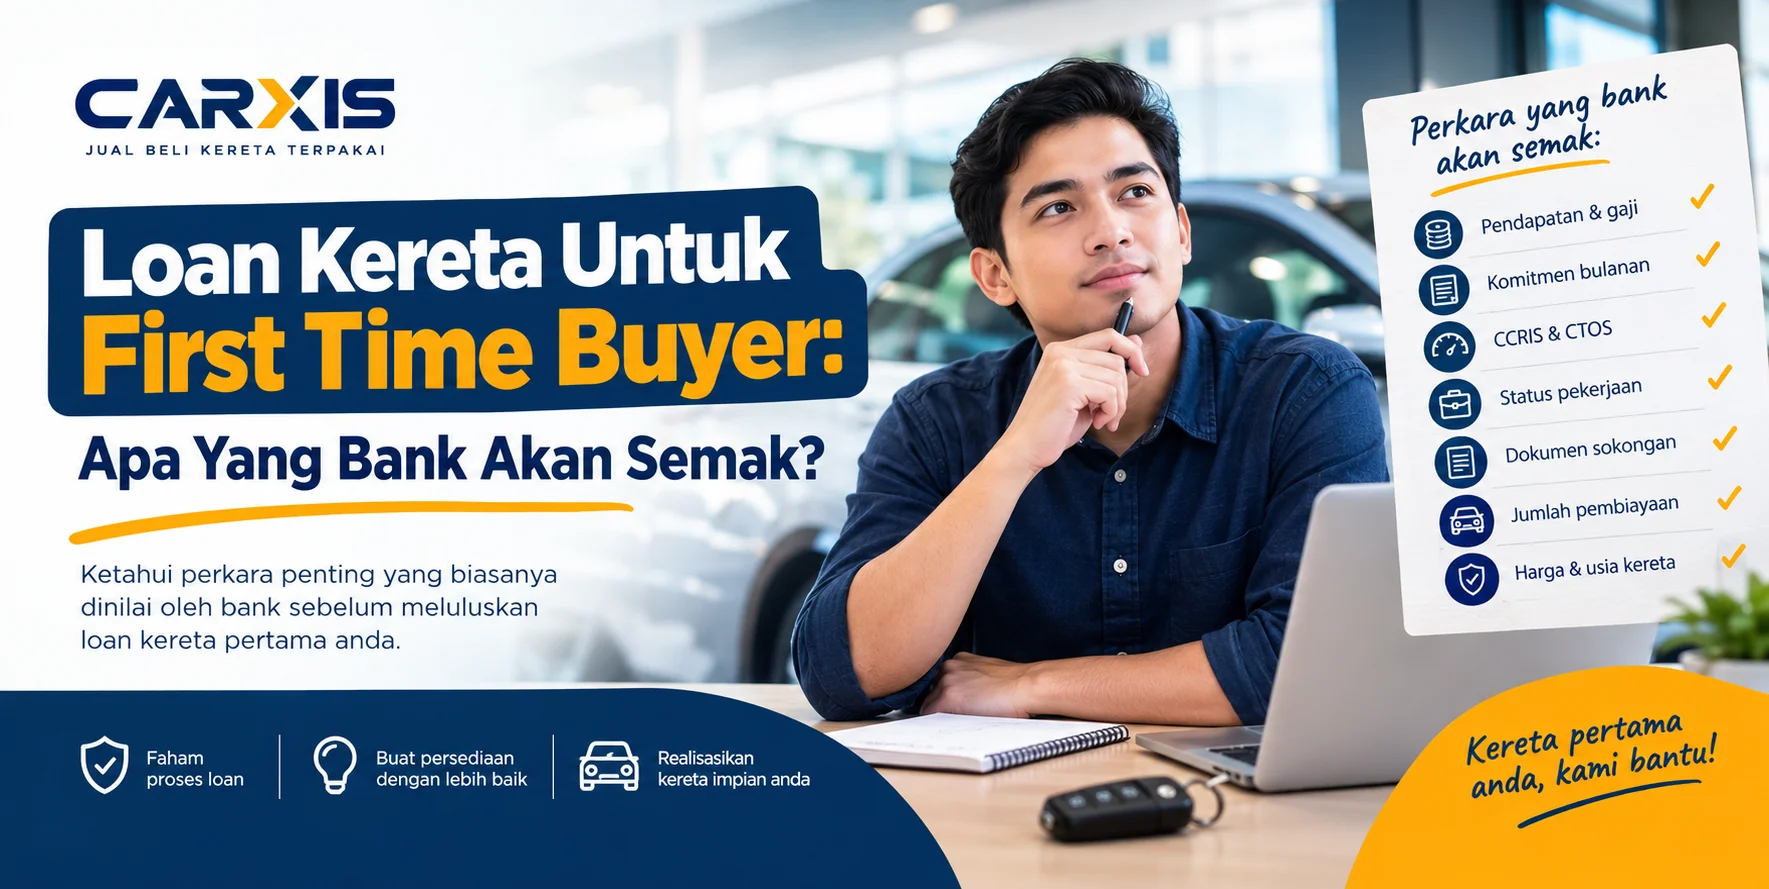
Nak beli kereta pertama kali dan bercadang untuk buat loan kereta?
Kalau ini kali pertama anda memohon pembiayaan kereta, memang normal kalau tertanya-tanya:
“Bank akan tengok apa sebelum approve loan kereta?”
Ramai first time buyer ingat perkara paling penting hanyalah gaji. Sebenarnya, pihak bank atau institusi pembiayaan boleh menilai beberapa perkara seperti pendapatan, komitmen bulanan, rekod pembayaran, status pekerjaan, dokumen sokongan, jumlah pembiayaan dan maklumat berkaitan kereta yang ingin dibeli.
Mempunyai rekod kredit yang sedikit atau tiada sejarah pinjaman yang panjang juga tidak semestinya bermaksud loan kereta tidak boleh dipohon. Apa yang penting ialah profil kewangan anda secara keseluruhan.
Dalam artikel ini, Carxis terangkan apa yang first time buyer perlu tahu sebelum memohon loan kereta.
Apa Maksud First Time Buyer?
First time buyer dalam konteks ini merujuk kepada seseorang yang baru pertama kali ingin membeli kereta menggunakan pembiayaan, atau belum pernah mempunyai rekod pembiayaan kereta sebelum ini.
Contohnya:
- Baru mula bekerja dan mahu beli kereta pertama
- Fresh graduate yang sudah mendapat pekerjaan
- Sebelum ini menggunakan kereta keluarga
- Selama ini menggunakan pengangkutan awam atau motosikal
- Belum pernah mempunyai loan kereta atas nama sendiri
Bagi first time buyer, salah satu perkara yang mungkin berbeza ialah sejarah kredit yang lebih terhad.
Tetapi jangan terus anggap “tak pernah buat loan” bermaksud loan susah lulus.
Pihak pembiaya tetap akan melihat maklumat lain yang ada dan membuat penilaian berdasarkan profil pemohon.
1. Gaji Dan Pendapatan Bulanan
Perkara pertama yang biasanya menjadi perhatian ialah berapa pendapatan yang anda terima setiap bulan.
Tetapi jangan fikir:
“Gaji RM3,000 = mesti boleh loan kereta RM50,000.”
Ia tidak semudah itu.
Pihak pembiaya juga perlu mengambil kira komitmen kewangan lain dan jumlah pembiayaan yang dipohon.
Contohnya, dua orang mempunyai gaji RM3,000 tetapi keadaan kewangan mereka mungkin sangat berbeza.
Pemohon A
- Gaji: RM3,000
- Komitmen: RM500
Pemohon B
- Gaji: RM3,000
- Komitmen: RM1,500
Walaupun gaji sama, profil kewangan mereka tidak sama.
Sebab itu jangan hanya fokus kepada jumlah gaji apabila menentukan bajet kereta.
2. Komitmen Bulanan Sedia Ada
Bank juga boleh melihat komitmen kewangan yang sedang anda bayar.
Antaranya mungkin termasuk:
- Personal loan
- PTPTN
- Kad kredit
- Loan motosikal
- Loan kereta sedia ada
- Pembiayaan lain
Komitmen ini boleh mempengaruhi jumlah pembiayaan baru yang mampu ditanggung oleh pemohon.
Contohnya, kalau anda mempunyai personal loan, ia tidak semestinya bermaksud anda tidak boleh membuat loan kereta.
Tetapi jumlah ansuran tersebut tetap merupakan sebahagian daripada gambaran kewangan anda.
Baca juga:
Ada Personal Loan, Boleh Buat Loan Kereta Tak?
3. Rekod CCRIS
Walaupun anda first time buyer, CCRIS masih merupakan perkara yang penting untuk difahami.
CCRIS ialah Central Credit Reference Information System yang dimiliki dan dikendalikan oleh Bank Negara Malaysia.
CCRIS mengandungi maklumat pembiayaan dan sejarah pembayaran yang dilaporkan oleh institusi kewangan yang mengambil bahagian.
Bank Negara menjelaskan bahawa laporan CCRIS menunjukkan sejarah pembiayaan dan pembayaran balik bagi tempoh 12 bulan. CCRIS juga bukan “blacklist” dan tidak menentukan sama ada sesuatu permohonan mesti diluluskan atau ditolak.
Kalau anda belum pernah membuat loan, mungkin anda tidak mempunyai sejarah loan kereta seperti peminjam lama.
Tetapi itu tidak bermaksud pihak bank hanya melihat CCRIS.
Maklumat lain seperti pendapatan, komitmen dan dokumen permohonan turut boleh diambil kira.
Nak faham nombor dalam CCRIS?
Baca:
CCRIS Loan Kereta: Apa Maksud 0, 1, 2, 3 Dalam Rekod Bayaran?
4. CTOS Dan Maklumat Kredit
Selain CCRIS, institusi kewangan juga boleh menggunakan maklumat daripada agensi pelaporan kredit dalam proses penilaian.
Sebab itu first time buyer jangan terlalu fokus kepada soalan:
“Saya tak pernah buat loan, jadi mesti tak ada masalah.”
Penilaian kredit boleh melibatkan pelbagai sumber maklumat.
CTOS pula bukan CCRIS. CTOS ialah agensi pelaporan kredit swasta, manakala CCRIS dimiliki dan dikendalikan oleh Bank Negara Malaysia.
Kalau anda masih keliru tentang perbezaan kedua-duanya, boleh baca:
CTOS vs CCRIS: Apa Bezanya Bila Mohon Loan Kereta?
Yang penting, mempunyai rekod CCRIS atau laporan CTOS tidak secara automatik bermaksud seseorang itu “blacklist”.
5. Status Dan Tempoh Pekerjaan
Bagi first time buyer, status pekerjaan juga merupakan perkara yang penting.
Contohnya:
- Pekerja tetap
- Pekerja kontrak
- Baru masuk kerja
- Bekerja sendiri
- Freelancer
- Pendapatan berdasarkan komisen
Pemohon yang baru bekerja mungkin mempunyai sejarah pekerjaan yang lebih pendek berbanding seseorang yang sudah lama bekerja.
Ini tidak bermaksud seseorang yang baru bekerja pasti tidak boleh mendapatkan pembiayaan.
Sebaliknya, pihak pembiaya boleh meminta dokumen tertentu untuk membantu menilai pendapatan dan keadaan kewangan pemohon.
6. Slip Gaji Dan Bukti Pendapatan
Jangan tunggu sampai salesman atau pegawai loan minta baru nak cari dokumen.
First time buyer sebaiknya sudah bersedia dengan dokumen asas.
Bagi pekerja makan gaji, dokumen yang mungkin diperlukan bergantung kepada pihak pembiaya dan profil pemohon.
Contohnya:
- IC
- Slip gaji
- Penyata bank
- Penyata KWSP
- Dokumen pekerjaan atau pendapatan lain jika diperlukan
Untuk sesetengah pemohon, dokumen tambahan mungkin diperlukan.
Sebab itu dokumen yang diperlukan tidak semestinya sama untuk semua orang.
7. Penyata Bank
Penyata bank juga boleh menjadi sebahagian daripada dokumen sokongan bagi permohonan pembiayaan.
Ia membantu menunjukkan aliran masuk pendapatan dan transaksi dalam akaun.
Sebagai contoh, jika anda menerima gaji bulanan ke akaun bank, pastikan maklumat yang diberikan dalam permohonan adalah konsisten dengan dokumen sokongan yang dihantar.
Jangan ubah atau manipulasi dokumen semata-mata untuk cuba meningkatkan peluang kelulusan.
Berikan maklumat yang benar dan lengkap.
8. Jumlah Loan Yang Dipohon
Satu lagi perkara penting ialah berapa banyak pembiayaan yang anda mahu ambil.
Contohnya:
Harga kereta: RM40,000
Tetapi jumlah pembiayaan yang dipohon mungkin berbeza bergantung kepada struktur pembelian, deposit dan penilaian pihak pembiaya.
Jangan terus anggap semua orang boleh mendapatkan jumlah pembiayaan yang sama.
Carxis juga pernah terangkan perkara ini dalam artikel:
Boleh Ke Beli Kereta Full Loan Tanpa Deposit?
Kalau jumlah pembiayaan yang diperoleh lebih rendah daripada harga kereta, pembeli mungkin perlu menyediakan perbezaan tersebut.
9. Deposit Yang Anda Sediakan
First time buyer juga perlu faham tentang deposit.
Deposit yang lebih tinggi boleh mengurangkan jumlah yang perlu dibiayai.
Contohnya:
Harga kereta: RM40,000
Deposit: RM5,000
Jumlah yang perlu dibiayai: RM35,000
Ini hanyalah contoh mudah. Jumlah pembiayaan sebenar bergantung kepada struktur transaksi dan penilaian pihak pembiaya.
Kalau nak faham lebih lanjut tentang deposit kereta terpakai, baca:
Berapa Deposit Sesuai Untuk Beli Kereta Terpakai?
10. Harga Dan Usia Kereta
Bank bukan hanya melihat kepada pembeli.
Kereta yang hendak dibeli juga penting.
Harga dan usia kereta boleh menjadi antara faktor yang diambil kira dalam struktur pembiayaan.
Sebab itu jangan hanya bertanya:
“Gaji saya cukup tak?”
Soalan yang lebih lengkap ialah:
“Dengan gaji, komitmen dan profil kewangan saya, berapa jumlah pembiayaan yang sesuai untuk kereta yang saya mahu beli?”
Ini lebih dekat dengan situasi sebenar apabila merancang pembelian.
First Time Buyer Perlu Ada Deposit 10%?
Tidak semestinya semua situasi adalah sama.
Jumlah deposit bergantung kepada jumlah pembiayaan yang diperoleh dan struktur transaksi.
Sebagai contoh, jika harga kereta RM35,000 tetapi jumlah pembiayaan yang diperoleh ialah RM31,000, terdapat perbezaan RM4,000 yang perlu diuruskan oleh pembeli.
Sebab itu jangan hanya bertanya:
“Boleh full loan tak?”
Lebih baik tanya:
“Berapa jumlah pembiayaan yang saya boleh dapat dan berapa jumlah cash yang saya perlu sediakan?”
Kalau Tak Pernah Ada Loan, Susah Ke Nak Lulus?
Ini antara soalan paling biasa daripada first time buyer.
Jawapannya: tidak semestinya.
Tidak pernah mempunyai loan kereta sebelum ini hanyalah satu bahagian daripada profil kewangan anda.
Pihak pembiaya boleh menilai maklumat lain seperti:
- Pendapatan
- Komitmen
- Rekod kredit yang tersedia
- Status pekerjaan
- Dokumen pendapatan
- Jumlah pembiayaan
- Maklumat berkaitan kereta
- Polisi dan penilaian pihak pembiaya
Bank Negara juga menjelaskan bahawa keputusan kredit dibuat oleh institusi kewangan masing-masing dan bukan ditentukan oleh CCRIS.
Jadi, jangan terus anggap:
“Tak pernah buat loan = susah lulus.”
Begitu juga jangan anggap:
“Gaji cukup = confirm lulus.”
Kedua-duanya tidak semestinya benar.
Tips Untuk First Time Buyer Sebelum Apply Loan Kereta
Sebelum hantar permohonan, buat beberapa perkara ini dahulu.
1. Tentukan bajet kereta
Jangan tentukan kereta berdasarkan harga maksimum yang anda rasa bank mungkin boleh bagi.
Tentukan berdasarkan kemampuan bulanan anda.
2. Kira semua komitmen
Senaraikan semua bayaran bulanan termasuk hutang dan komitmen lain.
3. Semak rekod kredit
Kalau anda mempunyai rekod CCRIS atau maklumat kredit lain, fahami keadaan sebenar sebelum membuat permohonan.
4. Sediakan dokumen awal
Sediakan IC, slip gaji, penyata bank, KWSP dan dokumen lain yang berkaitan.
5. Jangan sembunyikan komitmen
Berikan maklumat yang tepat dalam permohonan.
6. Jangan terus pilih kereta berdasarkan “boleh loan”
Kemampuan membayar ansuran adalah lebih penting daripada sekadar mendapatkan jumlah pembiayaan maksimum.
Kalau Loan Kereta Tak Lulus, Apa Perlu Buat?
Jangan terus anggap anda “blacklist”.
Permohonan yang ditolak tidak semestinya bermaksud seseorang telah disenarai hitam oleh Bank Negara. Bank Negara sendiri menjelaskan bahawa CCRIS bukan blacklist dan institusi kewangan membuat penilaian kredit mereka sendiri menggunakan maklumat yang tersedia.
Cuba faham dahulu sebab sebenar permohonan tidak berjaya.
Antara perkara yang boleh diperiksa ialah:
- Pendapatan
- Komitmen bulanan
- Rekod pembayaran
- Dokumen
- Status pekerjaan
- Jumlah pembiayaan
- Harga atau usia kereta
Kalau terdapat masalah pada rekod kredit, jangan terus cuba memohon secara membuta tuli.
Anda boleh baca:
Cara Baiki Rekod CCRIS Sebelum Mohon Loan Kereta
Jika ada tunggakan aktif, baca juga:
Ada Tunggakan Loan, Masih Boleh Beli Kereta?
Kesimpulan
Untuk first time buyer, proses memohon loan kereta mungkin nampak rumit kerana anda belum biasa dengan proses pembiayaan.
Tetapi perkara paling penting ialah faham bahawa bank bukan melihat satu perkara sahaja.
Pendapatan, komitmen, rekod kredit, pekerjaan, dokumen, jumlah pembiayaan dan maklumat kereta boleh menjadi sebahagian daripada penilaian.
Jadi sebelum pergi tengok kereta, buat persediaan dahulu.
Semak kemampuan → sediakan dokumen → faham profil kredit → tentukan bajet → kemudian cari kereta yang sesuai.
Dan paling penting, jangan anggap jumlah loan yang anda boleh dapat semestinya jumlah yang anda patut ambil.
Kalau anda sedang mencari kereta terpakai dan perlukan bantuan untuk memahami proses loan, anda boleh hubungi Carxis untuk semakan awal dan penerangan tentang proses pembiayaan.
Jumlah pembiayaan sebenar tetap tertakluk kepada penilaian dan kelulusan pihak pembiaya.


Artikel Berkaitan
Baca panduan dan informasi automotif lain yang mungkin berguna untuk anda.
Nak Jual Kereta Tapi Masih Ada Loan Bank? Ini Cara Urus Dengan Buyer
Dah Setuju Harga Kereta, Tapi Buyer Loan Tak Cukup — Apa Seller & Buyer Boleh Buat?